Aller au contenu principal

Blog

Kinésithérapeute libéral: comment déduire vos frais kilométriques
Conseils par métier24 septembre 2026

Kinésithérapeute libéral: comment déduire vos frais kilométriques

Entre le cabinet, les visites à domicile, l'EHPAD du quartier et les formations, un kiné libéral roule souvent plus qu'il ne le pense. Et comme pour les infirmiers libéraux, deux mécanismes tournent autour de ces kilomètres: ce que vous facturez à l'Assurance maladie, et ce que vous pouvez déduire de vos impôts. Les confondre, c'est souvent laisser de l'argent de côté.


🔍 IFD, IK et frais kilométriques: deux circuits qui n'ont rien à voir


🩺 Le premier circuit, c'est la facturation. Quand vous soignez un patient à domicile, la convention vous permet de facturer des frais de déplacement avec vos actes. En métropole, ameli.fr indique les montants suivants (page mise à jour le 1er juillet 2025):
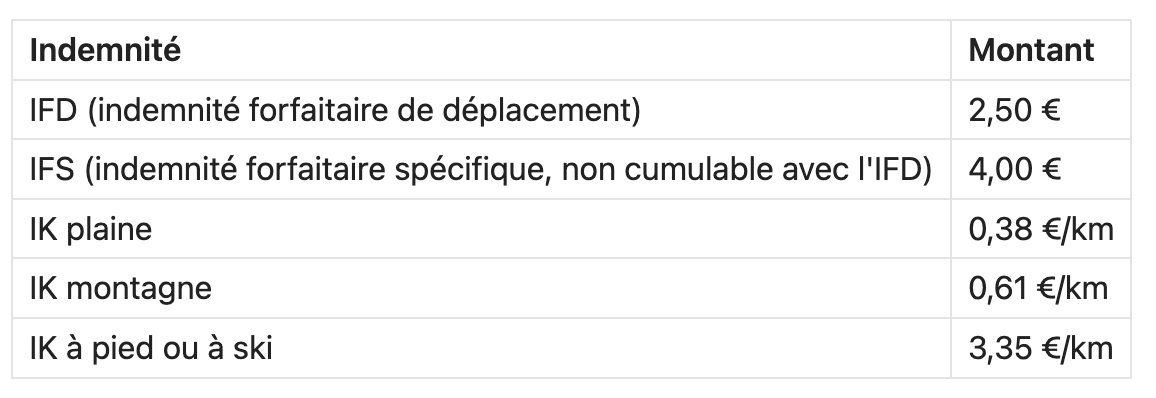


Ces sommes sont des recettes: elles entrent dans votre chiffre d'affaires, comme vos actes.


🧾 Le second circuit, c'est la fiscalité. Si vous êtes au régime de la déclaration contrôlée, vous pouvez déduire de votre bénéfice le coût d'utilisation de votre voiture pour vos déplacements professionnels, le plus souvent grâce au barème kilométrique de l'administration fiscale.


💡 Facturer des IK à la CPAM ne vous empêche pas de déduire vos frais kilométriques. L'un relève de votre rémunération, l'autre de votre impôt.


C'est exactement la même logique que chez les infirmiers libéraux, détaillée dans notre article sur les IDEL.


✅ Êtes-vous concerné?


Tout dépend de votre régime fiscal.

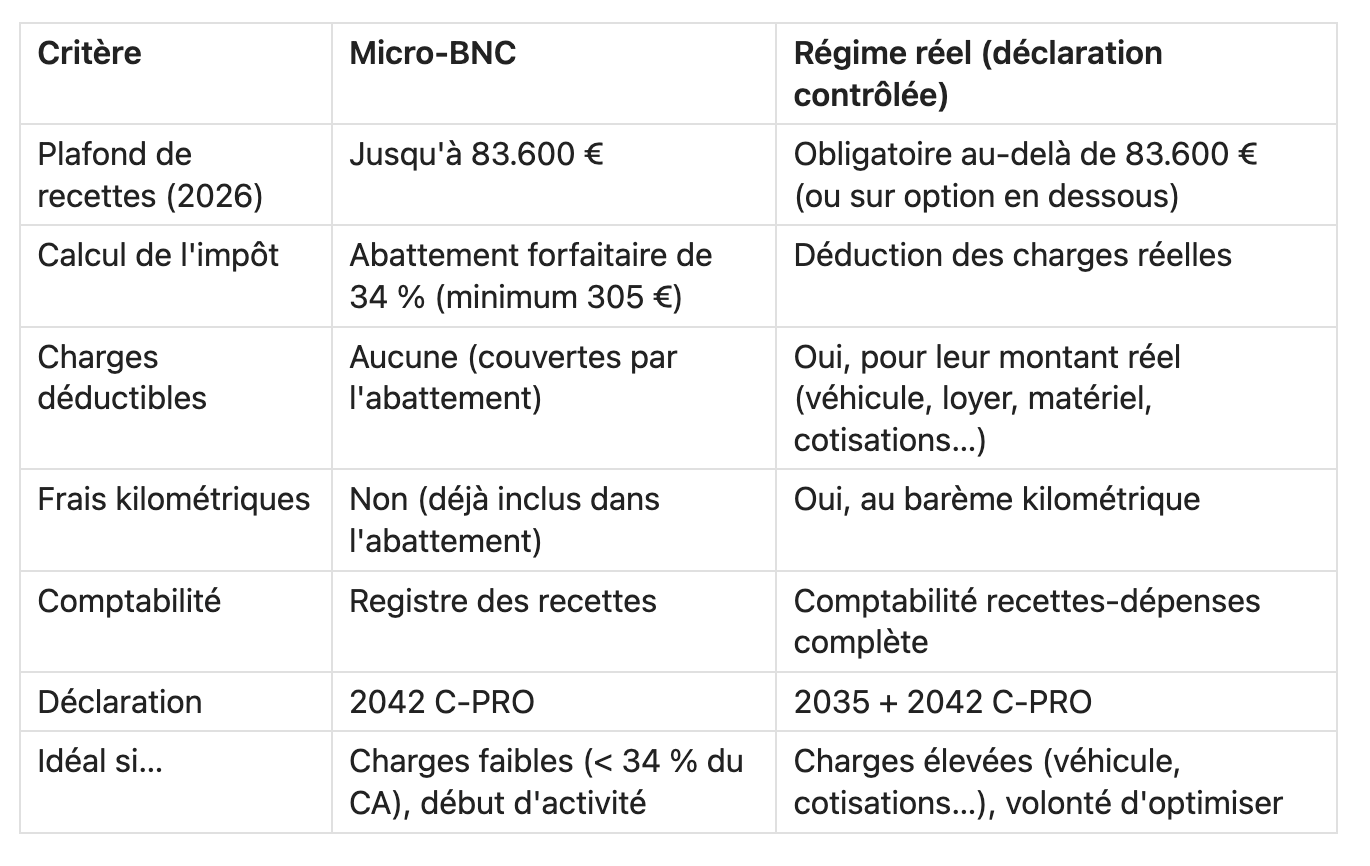
  • 🚫 Au micro-BNC, l'administration applique un abattement forfaitaire de 34 % sur vos recettes. Il est censé couvrir toutes vos charges, voiture comprise: vous ne déduisez rien en plus, ni barème ni frais réels.

  • ✅ À la déclaration contrôlée (le régime réel des BNC, avec la déclaration 2035), vous déduisez vos charges réelles, dont vos frais de voiture. C'est obligatoire au-delà de 83.600 € de recettes, et possible sur option en dessous.

Pour un kiné qui se déplace beaucoup, la question du régime mérite d'être posée: les frais de voiture, ajoutés au loyer du cabinet, au matériel et aux cotisations, dépassent parfois largement l'abattement de 34 %. Le comparatif est dans Micro-BNC, frais réels ou forfait.


🤝 Les collaborateurs et remplaçants sont eux aussi imposés en BNC: les mêmes règles s'appliquent à leurs propres déplacements.


🏢 Si vous exercez en société à l'impôt sur les sociétés (SELARL, SELAS…), la logique change: vous n'êtes plus imposé sur un bénéfice, mais sur la rémunération que vous verse la société, comme un salarié. C'est vrai pour le président de SELAS comme pour le gérant majoritaire de SELARL, même si ce dernier reste un indépendant pour ses cotisations sociales.

  • Avec votre voiture personnelle: la société vous rembourse vos déplacements professionnels par note de frais, au barème kilométrique et sur justificatifs. Dans la limite du barème, ce remboursement n'est ni imposé ni soumis à cotisations pour vous, et il est déductible pour la société.

  • Le trajet domicile-cabinet ne passe pas en note de frais: il se déduit sur votre déclaration personnelle, si vous optez pour les frais réels à la place de l'abattement de 10 %.

  • Avec une voiture achetée ou louée par la société: ses frais sont des charges de la société, et l'usage privé que vous en faites est un avantage en nature, imposable.

  • Les IFD et IK facturées à l'Assurance maladie deviennent des recettes de la société.

🚗 Quels trajets comptent pour un kiné?


✅ Les trajets professionnels se déduisent en totalité. Pour un kiné, ce sont notamment:

  • 🏠 les trajets du cabinet vers le domicile d'un patient, et d'un patient à l'autre;

  • 🏥 les déplacements en EHPAD, en clinique ou dans une structure où vous intervenez;

  • 🎓 les trajets vers une formation, une réunion professionnelle ou un fournisseur.

⚠️ Le trajet entre votre domicile et votre cabinet se déduit aussi, avec une limite: en principe un aller-retour par jour, et 40 km maximum par trajet, sauf circonstances particulières que vous devez pouvoir justifier.


👥 Vous exercez à plusieurs dans une société imposée à l'IR (SCP, SELARL ayant opté pour l'IR…)? Chaque associé déduit son propre trajet domicile-cabinet de sa quote-part de bénéfice, pas du résultat commun: c'est un frais personnel, qui dépend de l'endroit où chacun habite. Si vous partagez simplement les moyens du cabinet dans une SCM, vous restez imposé individuellement: vos frais kilométriques vont dans votre propre déclaration 2035.


🚫 Les trajets personnels ne se déduisent pas, même s'ils se glissent entre deux patients.


📊 Combien ça représente?


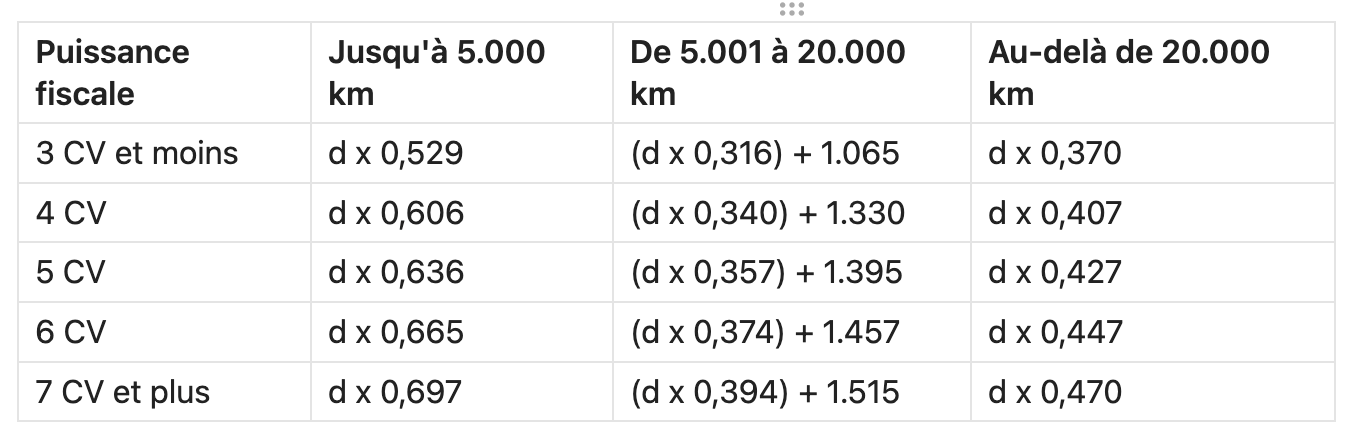
Le barème 2026 est reconduit à l'identique de 2025. Deux exemples:


👉 Un kiné qui partage son temps entre cabinet et domicile, avec une voiture de 5 CV et 15.000 km professionnels par an:

(15.000 × 0,357) + 1.395 = 6.750 € de frais déductibles.


👉 Un kiné qui exerce surtout à domicile, avec une voiture de 6 CV et 35.000 km professionnels par an:

35.000 × 0,447 = 15.645 € de frais déductibles.


⚡ Avec une voiture électrique, ces montants sont majorés de 20 %. Les péages et le stationnement payés pendant vos tournées s'ajoutent au barème, sur justificatifs. Le tableau complet est dans Barème kilométrique 2026.


Cette somme vient réduire votre bénéfice, donc votre impôt sur le revenu et vos cotisations sociales, qui sont calculées sur ce même bénéfice.


⚖️ Barème ou frais réels?


Si votre voiture est inscrite à l'actif de votre cabinet, ou si vous la louez et déduisez les loyers, le raisonnement change: voyez Barème kilométrique ou frais réels et Amortissement d'un véhicule.


💶 Un détail propre aux professions de santé: vos soins sont exonérés de TVA, vous ne récupérez donc pas de TVA sur votre carburant ou votre voiture. La question qui se pose aux commerciaux ou aux mandataires ne vous concerne pas.


📒 Le vrai sujet: prouver vos kilomètres


Vos feuilles de soins prouvent qu'une visite a eu lieu. Elles ne prouvent ni la distance parcourue, ni les trajets qui ne donnent lieu à aucune facturation: domicile-cabinet, EHPAD, formation, fournisseur.


En cas de contrôle, l'administration peut vous demander de justifier chaque kilomètre déduit. Il vous faut un carnet de trajets qui indique, pour chaque déplacement, la date, le point de départ, le point d'arrivée, le motif et la distance. L'heure n'est pas exigée: un carnet daté suffit. Conservez-le au moins trois ans. Le détail est dans Carnet de trajets: ce qu'il faut pour qu'il soit opposable.


Reconstituer une année de tournées en avril, à partir de l'agenda et des feuilles de soins, prend des heures et reste fragile.


📱 C'est ce que fait Movely à votre place: l'application détecte vos trajets au fil de la journée, vous les classez en professionnel ou personnel, et vous obtenez un carnet daté, prêt à transmettre à votre comptable.


📌 En résumé

  • L'IFD, l'IFS et les IK facturées à l'Assurance maladie sont des recettes. Les frais kilométriques sont une déduction fiscale. Les deux se cumulent.

  • La déduction n'est possible qu'à la déclaration contrôlée, pas au micro-BNC.

  • En société à l'IS, la société vous rembourse vos kilomètres au barème, par note de frais.

  • Les trajets vers les patients, les EHPAD et les formations comptent en totalité. Le trajet domicile-cabinet compte dans la limite de 40 km.

  • Sans carnet daté, la déduction est fragile en cas de contrôle.


Voir plus...
Indemnité kilométrique: définition, barème 2026 et calcul
Guide fiscal24 septembre 2026

Indemnité kilométrique: définition, barème 2026 et calcul

« Indemnité kilométrique », c'est l'expression que tout le monde utilise, et elle recouvre trois choses différentes selon qui la prononce. Avant de calculer quoi que ce soit, il faut savoir dans quel cas vous vous trouvez, parce que les règles ne sont pas les mêmes.


🔍 Trois réalités derrière le même mot


🧾 Si vous êtes indépendant, l'indemnité kilométrique n'est pas une somme que quelqu'un vous verse. C'est une déduction: vous appliquez le barème kilométrique de l'administration fiscale à vos kilomètres professionnels, et le montant obtenu vient réduire votre bénéfice imposable. Personne ne vous envoie de virement, c'est votre impôt qui baisse.


🧑‍💼 Si vous êtes salarié, c'est un remboursement. Vous utilisez votre voiture personnelle pour des déplacements professionnels, votre employeur vous rembourse sur la base du barème, et ces allocations peuvent être exonérées de cotisations sociales dans la limite des montants du barème fiscal. Là, c'est bien de l'argent qui arrive sur votre compte.


👔 Si vous dirigez une société, une seule question compte pour vos kilomètres: votre société paie-t-elle l'impôt sur les sociétés (IS) ou l'impôt sur le revenu (IR)? Être majoritaire ou minoritaire change vos cotisations sociales, pas le traitement de vos kilomètres.


1 - Votre société est à l'IS (SAS, SASU, SARL ou EURL à l'IS)

  • Vous êtes imposé comme un salarié, que vous soyez président de SAS, gérant minoritaire ou gérant majoritaire de SARL.

  • Votre société vous rembourse vos kilomètres par note de frais, au barème et sur justificatifs.

  • Dans la limite du barème, ce remboursement n'est ni imposé ni soumis à cotisations pour vous, et il est déductible pour la société.

  • Vos trajets domicile-travail ne passent pas en note de frais: ils se déduisent sur votre déclaration personnelle, au titre des frais réels.

2 - Votre société est à l'IR (SARL de famille, SARL ou EURL ayant opté pour l'IR)

  • Vous êtes imposé comme un indépendant, sur votre part du bénéfice de la société, que vous soyez gérant majoritaire ou minoritaire.

  • Vos kilomètres sont une charge de la société: ils réduisent son bénéfice, donc votre part imposable.

  • Ils se calculent au barème si l'activité est libérale (BNC), aux frais réels si elle est commerciale (BIC).

  • La société peut vous les rembourser par note de frais, mais cela ne vous fait pas économiser d'impôt en plus: l'économie vient uniquement de la baisse du bénéfice.

  • Vos trajets domicile-travail se déduisent de votre propre part du bénéfice.

🩺 Si vous êtes infirmier ou infirmière libérale, attention au piège: les IK versées par la CPAM sont encore autre chose, un remboursement conventionnel lié à vos actes, qui entre dans vos recettes. Elles ne remplacent pas la déduction fiscale, et nous expliquons pourquoi dans IK de la CPAM ou frais déductibles.


📊 Le barème kilométrique 2026


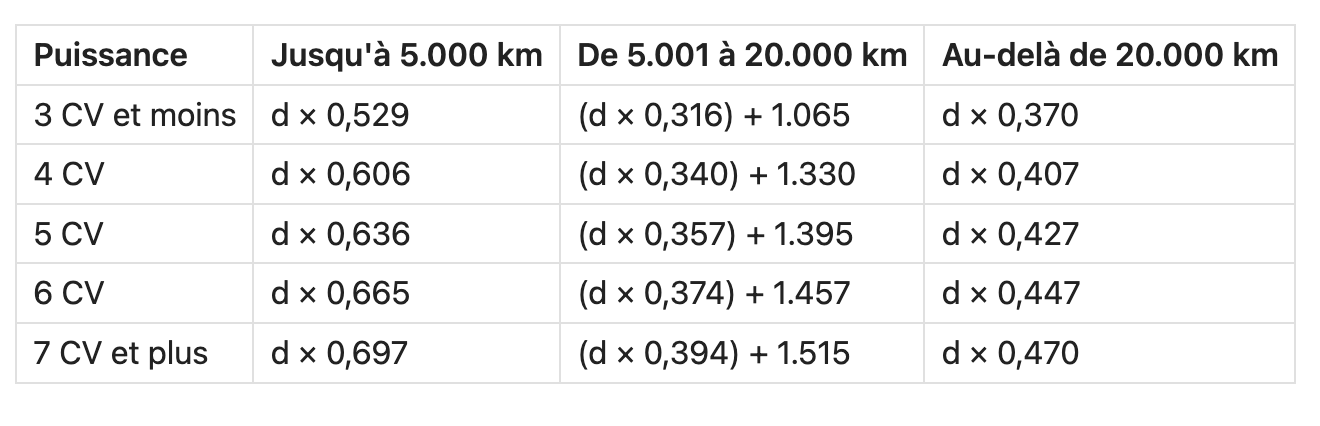
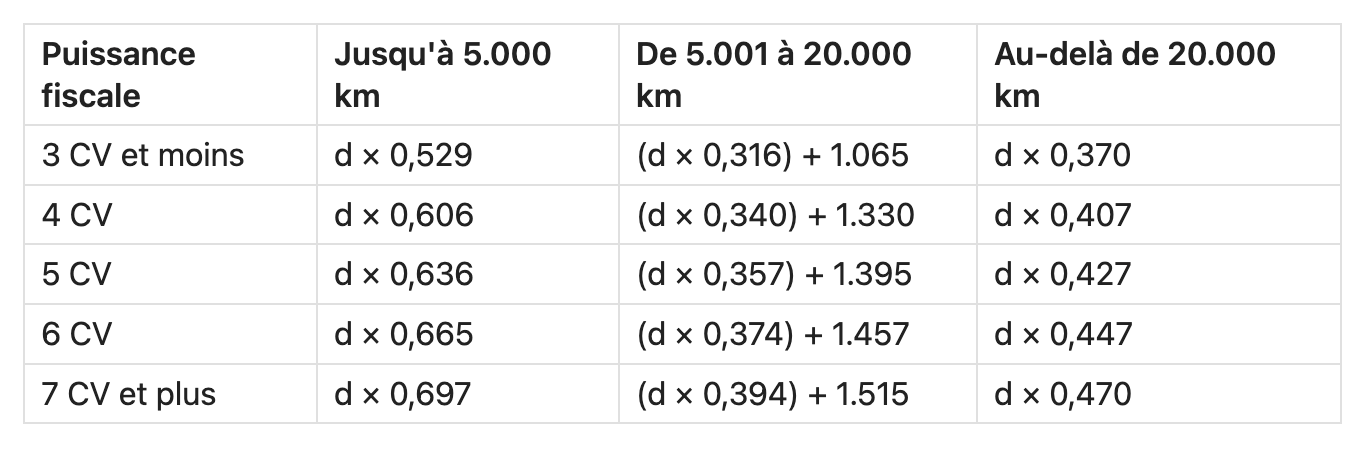
Le barème est publié par l'administration fiscale. Il évalue forfaitairement ce que vous coûte votre véhicule (carburant, entretien, assurance, usure, dépréciation) selon deux critères: la puissance fiscale en chevaux fiscaux (repère P.6 de votre carte grise, à ne pas confondre avec les chevaux DIN) et la distance professionnelle parcourue dans l'année.


Pour 2026, il est reconduit à l'identique, sans revalorisation.


« d » est la distance professionnelle de l'année, en kilomètres.


⚡ Véhicule électrique: vous appliquez le barème normalement, puis vous majorez le résultat de 20 %.


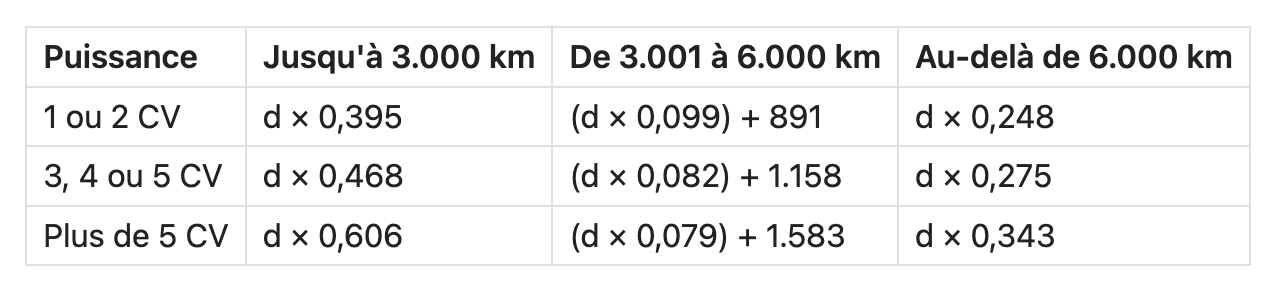
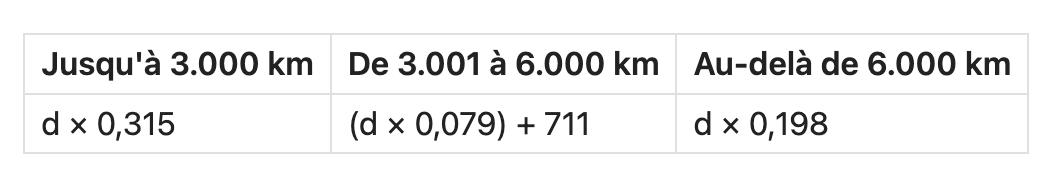
🏍️ Deux-roues: il existe un barème distinct pour les motos et les cyclomoteurs, avec ses propres tranches (jusqu'à 3.000 km, de 3.001 à 6.000 km, au-delà de 6.000 km). Ne transposez pas les montants voiture.


🧮 Comment la calculer


Vous prenez la ligne de votre puissance fiscale, la colonne de votre kilométrage professionnel annuel, et vous appliquez la formule.


👉 Exemple 1. Une 5 CV, 12.000 km professionnels dans l'année, tranche 5.001 à 20.000 km:

(12.000 x 0,357) + 1.395 = 5.679 €


👉 Exemple 2. Une 6 CV, 22.000 km professionnels, tranche au-delà de 20.000 km:

22.000 x 0,447 = 9.834 €


Une erreur classique: se tromper de tranche. Les tranches ne se cumulent pas, vous utilisez une seule ligne de calcul, celle qui correspond à votre kilométrage total de l'année. Pour faire le calcul sans vous tromper de ligne, utilisez notre simulateur de frais kilométriques.


✅ Qui peut en bénéficier


✅ Indépendant en BNC au régime réel (déclaration contrôlée), avec un véhicule personnel de tourisme: oui, sur option. C'est le cas de la plupart des professions libérales.


🚫 Indépendant en BIC, y compris l'associé gérant d'une société à l'IR qui exerce une activité commerciale: non, le barème kilométrique ne vous est pas ouvert. Vous déduisez au réel, sur justificatifs.


🚫 Micro-entrepreneur (micro-BNC ou micro-BIC): non. Au micro, un abattement forfaitaire est appliqué à votre place et vous ne déduisez aucune dépense réelle. En BNC, vous pouvez opter pour la déclaration contrôlée, et c'est parfois ce qui change tout quand vous roulez beaucoup: le comparatif est dans Micro-BNC, frais réels ou forfait.


✅ Salarié, dirigeant assimilé salarié ou gérant majoritaire d'une société à l'IS (même s'il est TNS pour ses cotisations): oui. Soit votre employeur vous rembourse vos déplacements professionnels au barème, soit vous déduisez vous-même vos frais réels sur votre déclaration de revenus. Attention à la répartition: les trajets domicile-travail se déduisent sur votre déclaration personnelle, pas en note de frais, et ils sont plafonnés à 40 km de distance, sauf circonstances particulières justifiées.


⚖️ Gérant associé d'une SARL ou d'une EURL à l'IR, majoritaire ou minoritaire: oui si l'activité est libérale (BNC), et la déduction se fait dans le résultat de la société. Non si l'activité est commerciale (BIC).


🧰 Ce que l'indemnité couvre, et ce qui s'ajoute


🟢 Inclus. Le barème est réputé couvrir la dépréciation du véhicule, les réparations et l'entretien, les pneumatiques, le carburant et l'assurance. Vous ne pouvez donc pas déduire ces postes une deuxième fois en plus du barème.


➕ En plus. S'ajoutent en revanche, sur justificatifs: les péages, les intérêts d'emprunt si le véhicule a été acheté à crédit (au prorata de l'usage professionnel) et les frais de stationnement engagés lors d'un déplacement professionnel, horodateur ou parking chez un client. Le stationnement de votre domicile, lui, ne compte pas.


Si vous hésitez entre le barème et la déduction au réel de toutes vos dépenses, le comparatif complet est dans Barème kilométrique ou frais réels.


📒 Sans preuve, pas d'indemnité


C'est le point qui coûte le plus cher, et le plus négligé. Le montant calculé ne vaut que si vous pouvez démontrer la réalité de vos trajets. En cas de contrôle, on vous demandera, pour chaque déplacement: la date, le lieu de départ et d'arrivée, le motif professionnel et la distance, avec le véhicule et sa puissance fiscale.


Ce relevé se conserve au moins trois ans. Un carnet reconstitué de mémoire en avril tient rarement la route, et l'absence de carnet est un motif de redressement fréquent. Ce qu'un carnet doit contenir pour être solide est détaillé dans Carnet de trajets opposable.


❓ Questions fréquentes


Le barème a-t-il augmenté en 2026?
Non, il est reconduit à l'identique.


Un auto-entrepreneur peut-il toucher des indemnités kilométriques?
Pas au titre de son activité: le régime micro applique déjà un abattement forfaitaire qui est censé couvrir ses charges, dont sa voiture.


Faut-il garder les factures de carburant?
Pas pour le barème, qui est forfaitaire. Ce qu'il faut garder, c'est le relevé des trajets, la carte grise, et les justificatifs des frais qui s'ajoutent (péages, stationnement).


Peut-on déduire les trajets domicile-travail?
Oui, dans la limite de 40 km de distance, et en principe un seul aller-retour par jour.


📱 Le calcul est simple, le suivi ne l'est pas


Appliquer le barème prend trente secondes. Savoir combien de kilomètres professionnels vous avez réellement parcourus cette année, c'est une autre affaire, et c'est là que la plupart des indépendants perdent de l'argent: en arrondissant à la baisse, par prudence, faute de suivi.


Movely détecte vos trajets automatiquement, vous les classez en quelques secondes, et l'application tient le carnet à votre place, prêt à exporter pour votre comptabilité. Ce que vous déduisez correspond alors à ce que vous avez vraiment roulé.


Voir plus...
La FNI 62 a testé Movely et en parle à ses adhérents
Actualités15 septembre 2026

La FNI 62 a testé Movely et en parle à ses adhérents

Le syndicat des infirmiers libéraux du Pas-de-Calais consacre une page à Movely dans son Flash Info de septembre 2026. Ce n'est pas nous qui l'avons écrite: ce sont leurs mots, après avoir testé l'application. Voici ce qu'ils en disent, et ce que ça veut dire concrètement pour toi si tu roules toute la journée.


Ce que dit la FNI 62


La FNI 62, c'est le syndicat des infirmiers libéraux FNI du Pas-de-Calais, basé à Aix-Noulette. Chaque mois, elle envoie un Flash Info à ses adhérents. Le numéro 12, daté de septembre 2026, annonce dès l'édito le test d'une application censée faciliter l'établissement du carnet de route kilométrique.


Le titre de la rubrique est sans détour: Movely: nous l'avons testé pour vous!


Vous en avez assez de passer vos dimanches soirs à reconstituer de mémoire votre carnet de route kilométrique? La FNI62 étudie actuellement de nouvelles solutions pour vous simplifier la vie, et nous avons passé au crible une application prometteuse: Movely.


Trois points ressortent de leur test.

  • Zéro saisie. Le Flash Info décrit une application qui détecte et enregistre les trajets automatiquement, sans sortir le téléphone de sa poche ni appuyer sur un bouton, et qui pré-classe les trajets (domicile-travail ou professionnels) selon les horaires. Un swipe suffit pour le reste.

  • Des déductions qui passent à la trappe. Le Flash Info avance qu'en déclarant ses frais au kilomètre près, on peut récupérer « jusqu'à 2 000 € par an de frais déductibles souvent oubliés ».

  • La sérénité en cas de contrôle. Ils retiennent l'export du carnet en un clic, au format Excel.

La conclusion de la rubrique tient en une question: Alors, prêts à abandonner le carnet papier?


Pourquoi ça nous touche particulièrement


Une IDEL parcourt facilement 20.000 à 30.000 km professionnels par an. C'est sans doute le métier où le carnet de trajets est à la fois le plus rentable et le plus pénible à tenir. Voir un syndicat départemental prendre le temps de tester l'outil et d'en parler à ses adhérents, c'est le signe que le problème est réel, et qu'il n'est toujours pas réglé par le carnet papier ni par le tableur du dimanche soir.


Movely n'est d'ailleurs pas réservé aux infirmiers libéraux: l'application s'adresse à tous les indépendants qui roulent. Mais la tournée d'une IDEL reste le cas d'usage le plus exigeant, et c'est celui sur lequel on progresse le plus vite.


Merci à la FNI 62


Se faire tester par un syndicat professionnel, c'est un exercice sans filet. On est content du résultat, et surtout de voir le sujet des frais kilométriques traité pour ce qu'il est, un vrai enjeu de revenu pour les infirmiers libéraux.


Le Flash Info n° 12 est en ligne sur le site de la FNI 62, avec tous les numéros précédents.


Si tu es adhérent FNI 62 et que tu as découvert Movely par ce Flash Info: bienvenue. Et si tu as des remarques sur l'application, elles nous intéressent.

Voir plus...
Movely x Compta IDEL: ta compta d'infirmière libérale d'un côté, tes kilomètres de l'autre
Actualités15 septembre 2026

Movely x Compta IDEL: ta compta d'infirmière libérale d'un côté, tes kilomètres de l'autre

Quand tu es infirmière ou infirmier libéral, ta voiture est ton deuxième cabinet. Entre deux tournées, tu enchaînes les domiciles, les pharmacies, les laboratoires. Ces kilomètres représentent un vrai coût, et une vraie déduction quand tu es au réel. Encore faut-il les compter toute l'année, et les traiter correctement en comptabilité.


C'est exactement pour ça que Movely fait équipe avec Compta IDEL. Compta IDEL s'occupe de ta comptabilité, Movely s'occupe de tes kilomètres. Chacun son métier, et tu récupères du temps des deux côtés.


Compta IDEL, l'expert-comptable qui ne fait que des IDEL


Compta IDEL est un cabinet d'expertise comptable qui a fait un choix rare: n'accompagner que des infirmières et infirmiers libéraux. Sur leur site, ils l'écrivent noir sur blanc: « Notre cabinet s'occupe exclusivement d'IDEL, nous ne travaillons avec aucune autre profession. »


Concrètement, ils annoncent plus de 1.000 IDEL accompagnés et une quinzaine de comptables formés aux spécificités du métier. Leur périmètre couvre:

  • l'accompagnement à l'installation, avec les démarches URSSAF et CARPIMKO;

  • la comptabilité courante, avec récupération automatique des données bancaires;

  • les déclarations: 2035, DS PAMC, CFE;

  • le conseil, notamment sur l'optimisation des charges et le changement de véhicule;

  • une communauté WhatsApp, « les Abeilles », modérée par le cabinet.

Cette spécialisation change tout dans la pratique: tu n'as pas à expliquer ce qu'est une tournée, une AMI ou une IFD à ton comptable.


Movely, le carnet de trajets qui se remplit tout seul


De notre côté, on ne fait qu'une chose, mais on la fait en entier: transformer tes déplacements en frais kilométriques justifiables.

Movely détecte automatiquement tes trajets, même application fermée. Tu les classes en quelques secondes (professionnel, domicile-travail, privé), et l'application tient à ta place un carnet de trajets opposable, daté, avec les adresses, le motif et la distance. À la clôture, tu exportes, et ton comptable a tout ce qu'il lui faut.


Ce que tu y gagnes:

  • plus aucun kilomètre professionnel oublié, y compris les petits détours du quotidien;

  • une base solide en cas de contrôle, au lieu d'une estimation reconstituée de mémoire;

  • du temps en avril, parce qu'il n'y a plus rien à reconstituer.

Pourquoi ce duo a du sens pour une IDEL


Il y a une confusion qui coûte cher dans la profession: croire que les indemnités kilométriques versées par la CPAM dispensent de déduire ses frais kilométriques. Ce sont deux choses différentes. Les IK conventionnelles sont des recettes, elles entrent dans ton chiffre d'affaires. La déduction fiscale au barème vient, elle, diminuer ton bénéfice imposable. On a détaillé la différence dans IK de la CPAM ou frais déductibles: ce qui n'est pas la même chose.


Or une IDEL parcourt facilement 20.000 à 30.000 km professionnels par an. Avec une voiture de 5 CV et 25.000 km, le barème kilométrique 2026 donne:


(25.000 x 0,357) + 1.395 = 10.320 € de frais kilométriques déductibles.


C'est un ordre de grandeur, pas une promesse, et le montant dépend de ton véhicule et de ta situation. Mais il montre l'enjeu: sur ce poste, l'imprécision se paie en impôt.


Comment ça se passe, concrètement

  1. Movely enregistre tes trajets au fil de tes tournées.

  2. Tu classes ce qui est professionnel, en quelques secondes par jour.

  3. À la clôture, tu exportes ton carnet depuis l'application.

  4. Compta IDEL reprend la main sur la comptabilité et la déclaration.

Rien ne change dans ta relation avec ton cabinet. Tu lui donnes simplement une donnée fiable là où il recevait, souvent, une estimation.


Pour commencer


Si tu cherches un comptable qui connaît déjà ton métier, va voir Compta IDEL. Et si tes kilomètres sont encore notés sur un carnet, dans un tableur ou nulle part, installe Movely et laisse-le faire:

Tu roules pour tes patients. Le reste, on s'en occupe.

Voir plus...
Amortissement d'un véhicule: plafonds CO₂, déductibilité et revente
Guide fiscal7 septembre 2026

Amortissement d'un véhicule: plafonds CO₂, déductibilité et revente

Inscrire son véhicule à l'actif ouvre une déduction que le véhicule personnel n'autorise pas: l'amortissement, c'est-à-dire la déduction de sa dépréciation, année après année. C'est souvent présenté comme l'option évidente dès qu'on achète une voiture pour son activité. En pratique, c'est un choix à plusieurs étages, avec des plafonds qui mordent vite et une facture différée à la revente. Voici ce que tu dois avoir en tête avant de trancher.


Cet article vise l'entreprise individuelle au BNC, à la déclaration contrôlée. Si tu hésites encore entre garder ta voiture perso, acheter ou louer, l'arbitrage général est traité dans Acheter, louer ou bareme.


La condition préalable: le véhicule doit être à l'actif


On n'amortit pas un véhicule resté dans son patrimoine privé. L'amortissement suppose que tu aies inscrit le véhicule à l'actif, au registre des immobilisations. Tant qu'il reste privé, seules les charges d'utilisation sont déductibles au prorata professionnel: carburant, assurance, entretien courant, pneus, péages, stationnement.


Une fois à l'actif, tu débloques en plus les charges de propriété: la dotation d'amortissement, les grosses réparations, la carte grise, et les intérêts de l'emprunt contracté pour l'achat (jamais le capital remboursé).


Combien, et sur combien de temps


L'amortissement d'un véhicule se pratique en général sur environ 5 ans, soit près de 20 % par an. La base retenue est le prix de revient du véhicule: prix d'achat et frais accessoires. Un point qui surprend souvent: la TVA sur une voiture particulière n'est en principe pas récupérable, elle fait donc partie du coût amortissable. Ce point dépend du type exact de véhicule.


Et surtout, cette déduction est plafonnée selon les émissions de CO₂ du véhicule, avec une grille plus fine qu'on ne le croit.


Les plafonds de déductibilité selon le CO₂


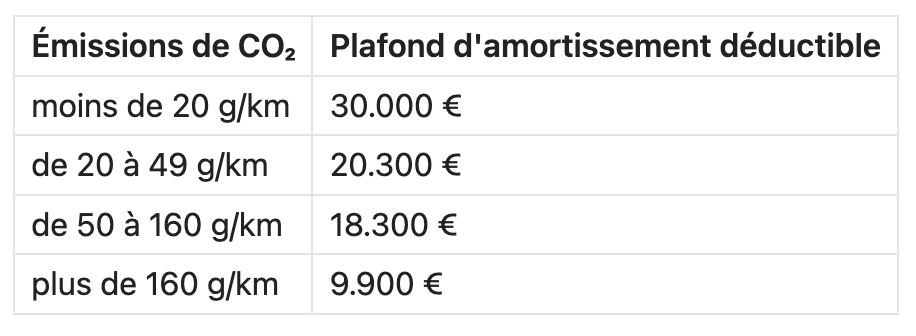
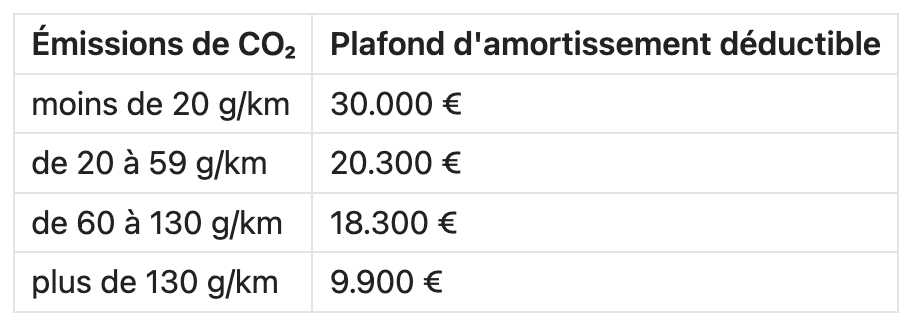
C'est ici que se joue l'essentiel, et c'est aussi là qu'on lit le plus d'approximations. Le plafond dépend des émissions de CO₂, mais deux grilles coexistent, selon la méthode de mesure des émissions retenue lors de l'immatriculation.


Véhicules immatriculés selon la norme WLTP (le cas de tous les véhicules récents) :


Véhicules ne relevant pas de la norme WLTP (immatriculations plus anciennes) :


Deux précisions qui évitent les erreurs de recopie. D'abord, la borne qui fait basculer vers 9.900 € dépend de l'année d'acquisition du véhicule, et pas de l'année en cours. Hors WLTP, elle était de 155 g pour un véhicule acquis en 2017, 150 g en 2018, 140 g en 2019, 135 g en 2020, puis 130 g depuis le 1er janvier 2021. Côté WLTP, elle est passée de 165 g à 160 g pour les acquisitions à compter du 1er janvier 2021. Depuis, ces seuils n'ont pas bougé, mais c'est bien la date d'achat qui commande, pas la date à laquelle tu déclares.


Ensuite, ces plafonds ne visent que les véhicules de tourisme. Un utilitaire n'y est pas soumis.


Comment savoir si ton véhicule relève de la grille WLTP


La question n'est pas anecdotique: selon la grille, la même voiture à 120 g de CO₂ passe au plafond de 18.300 € (WLTP) ou tombe à 9.900 € (hors WLTP). Ce qui compte, c'est la méthode d'émissions retenue lors de l'immatriculation en France, pas la méthode d'homologation du modèle. Repère-toi sur la date de première immatriculation en France:

  • à compter du 1er mars 2020: la valeur portée sur la carte grise (repère V.7) est une valeur WLTP → grille WLTP ;

  • entre septembre 2018 et le 1er mars 2020: le véhicule a bien été testé en WLTP, mais il a été immatriculé en France avec une valeur convertie en équivalent NEDC (dite « NEDC corrélée »). Il relève de la période transitoire, donc de la seconde grille, pas de la première. C'est le piège le plus fréquent ;

  • avant septembre 2018: mesure NEDC → seconde grille.

En cas de doute, la carte grise tranche: c'est la valeur du repère V.7 et la date de première immatriculation (repère B) qui commandent.


Ce que le plafond change concrètement: la fraction du prix au-dessus du plafond est un amortissement non déductible. Elle est réintégrée à ton résultat fiscal, même si le véhicule est intégralement amorti en comptabilité. Achète un thermique à 35.000 € plafonné à 18.300 €, et près de la moitié du prix ne produira aucune économie d'impôt.


Une consolation, et elle est dans le texte: cette fraction non déductible est quand même retenue pour le calcul de la plus-value ou de la moins-value lors de la revente. Autrement dit, tu ne la perds pas deux fois.


En leasing, le plafond ne disparaît pas, il se déplace


Si le véhicule est en LOA, LLD ou crédit-bail, tu n'as pas d'amortissement à porter toi-même: tu déduis les loyers. Mais la part du loyer correspondant à l'amortissement que le loueur pratique au-delà du plafond doit être réintégrée dans ton résultat, selon les mêmes seuils de CO₂. Un véhicule cher et émetteur ne devient pas intégralement déductible parce qu'il est loué.


Le cas du véhicule électrique


L'électrique est le seul cas où le plafond cesse d'être une contrainte pour la plupart des véhicules: à moins de 20 g/km, tu es sur le plafond haut, 30.000 €. Sur un thermique équivalent plafonné à 18.300 €, l'écart de base déductible atteint 11.700 €.


Mais le vrai levier est ailleurs, et il se joue au moment de l'achat. Les accumulateurs nécessaires au fonctionnement des véhicules électriques échappent au plafond lorsqu'ils ont fait l'objet d'une facturation séparée ou d'une mention distincte permettant de les identifier lors de l'acquisition. Concrètement, la batterie devient alors une immobilisation à part, inscrite distinctement à l'actif et amortie sur sa propre durée d'utilisation, hors du plafond de 30.000 €. La même tolérance vaut pour les équipements spécifiques permettant l'utilisation du GPL ou du GNV, et pour un coût de location de batterie facturé distinctement.

Ça se joue à la facture, pas à la clôture


La condition est l'identification séparée dès l'acquisition: une ligne distincte sur la facture, puis une inscription distincte en comptabilité. Si la facture ne mentionne qu'un prix global, tu ne peux pas reconstituer la ventilation après coup. C'est le point à demander au vendeur au moment de commander, pas à ton comptable en fin d'exercice.


Deux repères pour compléter le tableau:

  • Au barème kilométrique, un véhicule 100 % électrique bénéficie d'une majoration de 20%: sur un gros kilométrage en véhicule personnel, le barème reste souvent le meilleur choix, sans compta lourde.

  • Et côté TVA, si tu es assujetti, l'électricité de recharge est plus favorablement traitée que l'essence ou le gazole sur un véhicule de tourisme, mais la récupération relève du réel et ne se cumule jamais avec le barème sur un même véhicule: le sujet est détaillé dans Mandataire immobilier - frais kilométriques.

Amortissement et barème kilométrique ne se cumulent jamais


C'est le point le plus souvent mal compris, et le plus coûteux en cas de contrôle. Le barème kilométrique est réputé couvrir la dépréciation du véhicule. Si tu déduis un amortissement et que tu appliques le barème sur le même véhicule, tu déduis deux fois la même chose.


Donc: amortir, c'est passer au réel pour ce véhicule. Tu déduis alors la dotation et tes charges sur factures, au prorata de ton usage professionnel, et tu abandonnes le barème. Et si tu retiens le barème, tu le retiens pour tous tes véhicules éligibles et tous tes trajets, pour l'année entière, quitte à reconsidérer ce choix l'année suivante.


La contrepartie différée: la plus-value à la revente


Un véhicule à l'actif finit par en sortir, soit parce que tu le revends, soit parce que tu le réintègres à ton patrimoine privé. Dans les deux cas, tu es imposé sur la plus-value professionnelle, calculée à partir de la valeur nette comptable, donc après les amortissements déjà déduits. Des régimes d'exonération existent, notamment celui de l'article 151 septies du CGI selon ton chiffre d'affaires et ton ancienneté d'activité.


C'est ce qui fait de l'inscription à l'actif un arbitrage de moyen terme: une partie de l'économie d'impôt obtenue pendant la détention se rattrape à la sortie. Ce n'est pas un argument contre, mais ça doit entrer dans le calcul.


Ce qui reste vrai dans tous les cas: le prorata professionnel


Amortissement ou pas, ta déduction ne porte que sur la part professionnelle de l'usage du véhicule. Et cette part ne se décide pas au doigt mouillé: elle se justifie par un décompte de tes kilomètres professionnels, exactement comme au barème. L'absence de ce décompte est l'un des motifs de redressement les plus courants sur ce sujet.


Ce qu'il faut consigner, et pendant combien de temps, est détaillé dans Carnet de trajets opposable.


Movely fournit le chiffre qui manque


Le prorata professionnel, la comparaison entre l'actif et le barème, la justification en cas de contrôle: tout repose sur un kilométrage fiable. Movely détecte tes trajets, te laisse marquer d'un geste ceux qui sont professionnels, et produit un carnet daté et géolocalisé, prêt pour ton comptable.


Avec ce chiffre en main, tu peux comparer honnêtement ce que donnent l'amortissement au réel et le barème kilométrique, puis défendre l'option que tu as retenue.


En résumé


Amortir un véhicule suppose de l'inscrire à l'actif, ce qui ouvre aussi les grosses réparations, la carte grise et les intérêts d'emprunt.


L'amortissement se pratique sur environ 5 ans, mais sa base déductible est plafonnée selon le CO₂: 30.000 € en dessous de 20 g/km, 20.300 € jusqu'à 49 g (59 g hors WLTP), 18.300 € jusqu'à 160 g (130 g hors WLTP), 9.900 € au-delà. Le surplus est réintégré au résultat, mais il reste pris en compte au moment de calculer la plus-value de revente.


En leasing, la même logique s'applique par réintégration d'une part des loyers.


Sur un véhicule électrique, tu es au plafond haut de 30.000 €, et la batterie facturée séparément sort complètement du plafond: c'est le point à négocier au moment de la commande.


L'amortissement est incompatible avec le barème kilométrique sur un même véhicule, et la plus-value professionnelle à la revente vient reprendre une partie de l'avantage.


Comme toujours, la déduction ne vaut que pour la part professionnelle, et cette part se prouve par un décompte de tes kilomètres.

Voir plus...
Indemnité carburant de 100 €: es-tu éligible?
Actualités7 septembre 2026

Indemnité carburant de 100 €: es-tu éligible?

Si tu utilises ta voiture pour travailler et que tes revenus sont sous un certain plafond, l'État verse une indemnité forfaitaire de 100 €. Elle vise les « grands rouleurs », et elle n'est pas réservée aux salariés: les indépendants au BNC et au BIC y sont explicitement éligibles. Un détail change tout dans les conditions: l'entrée se joue sur ton kilométrage. Voici comment savoir si tu y as droit, et comment le prouver.


Sujet daté


La demande se fait jusqu'au 30 septembre 2026. Passé cette date, le guichet ferme. Les informations ci-dessous ont été vérifiées le 7 septembre 2026 sur economie.gouv.fr, dont la page a été mise à jour le 3 septembre 2026.

Ce que c'est


Une aide forfaitaire de 100 €, versée par la DGFiP aux personnes qui utilisent leur véhicule personnel pour se rendre au travail ou pour exercer leur activité. Le gouvernement la présente comme l'équivalent d'environ 20 centimes par litre sur six mois.


Elle a été créée par le décret n° 2026-333 du 30 avril 2026, et son montant a été porté à 100 € par le décret n° 2026-417 du 28 mai 2026.


Point important: elle n'est pas automatique. Personne ne te la versera si tu ne la demandes pas.


Les conditions


Elles sont cumulatives. Il faut:

  • être domicilié fiscalement en France et avoir au moins 16 ans au 31 décembre 2024 ;

  • avoir un revenu fiscal de référence par part inférieur ou égal à 16.880 € au titre des revenus de 2024 ;

  • avoir déclaré en 2024 un revenu d'activité parmi les traitements et salaires, les bénéfices industriels et commerciaux (BIC), les bénéfices non commerciaux (BNC) ou les bénéfices agricoles (BA) ;

  • utiliser un véhicule terrestre à moteur assuré, de 2 à 4 roues, thermique ou hybride non rechargeable ;

  • et remplir au moins un critère de kilométrage : plus de 15 km par trajet entre le domicile et le travail (soit plus de 30 km aller-retour), ou plus de 8.000 km par an à titre professionnel.

Sont exclus: les véhicules électriques, à hydrogène, les quadricycles lourds, les véhicules agricoles, les poids lourds et les véhicules de fonction. Les redevables de l'impôt sur la fortune immobilière sont également exclus du dispositif.


Pourquoi ça concerne les indépendants qui roulent


C'est le point que la couverture médiatique laisse souvent de côté. Le dispositif ne s'adresse pas qu'aux salariés: les revenus déclarés en BNC et en BIC ouvrent droit à l'aide. Autrement dit, une infirmière libérale, un kiné, un mandataire immobilier ou un artisan qui roule beaucoup et dont le revenu fiscal de référence par part reste sous le plafond peut la demander.


Et le critère d'entrée est un kilométrage. Plus de 15 km par trajet domicile-travail, ou plus de 8.000 km par an à titre professionnel: ce sont deux seuils qu'il faut être capable d'établir, pas d'estimer de mémoire au moment de remplir le formulaire.


Comment faire la demande


La demande est dématérialisée, sur impots.gouv.fr. Le parcours commence par un simulateur qui vérifie ton éligibilité ; si elle est confirmée, tu accèdes au formulaire en ligne. Le versement intervient environ dix jours après acceptation, sur le compte bancaire connu de l'administration fiscale.


Deux réserves d'honnêteté. D'abord, sur la durée de conservation des justificatifs : des sources secondaires avancent un chiffre, mais il n'est pas confirmé par le texte, donc nous ne le reprenons pas ici. Ensuite, sur une éventuelle prolongation du dispositif au-delà du 30 septembre: elle est évoquée dans les discussions budgétaires, elle n'est pas acquise. Ne compte pas dessus, fais ta demande avant la date limite.


Ce qui te permet de tenir le critère kilométrique


Que tu passes par le trajet domicile-travail ou par les 8.000 km annuels, la question sous-jacente est la même que pour ta déduction fiscale: sais-tu où tu en es de ton kilométrage professionnel, aujourd'hui, sans reconstitution de fin d'année?


C'est exactement ce que Movely fait. L'application détecte tes trajets, tu marques d'un geste ceux qui sont professionnels, et tu disposes en permanence d'un compteur à jour et d'un carnet daté et géolocalisé. De quoi vérifier en trente secondes si tu passes le seuil des 8.000 km, et de quoi justifier tes kilomètres pour ta déduction au barème le moment venu, comme détaillé dans Carnet de trajets opposable.


En résumé


Une aide de 100 €, à demander soi-même sur impots.gouv.fr avant le 30 septembre 2026.


Conditions principales:

  • revenu fiscal de référence par part ≤ 16.880 € sur les revenus 2024,

  • revenus déclarés en salaires, BIC, BNC ou BA,

  • véhicule thermique ou hybride non rechargeable assuré,

  • et plus de 15 km par trajet domicile-travail ou plus de 8.000 km par an à titre professionnel.

Les indépendants sont concernés, et le ticket d'entrée est un kilométrage: autant le connaître précisément.


Voir plus...
Movely x Jungloo : tes kilomètres suivis, ta compta simplifiée
Actualités7 septembre 2026

Movely x Jungloo : tes kilomètres suivis, ta compta simplifiée

Quand tu exerces en libéral, chaque déplacement compte. Visites, rendez-vous, formations, démarches : ces kilomètres sont un coût, mais aussi une charge déductible grâce au barème kilométrique. Encore faut-il les suivre toute l'année, et les traiter correctement en comptabilité.


C'est exactement là que Movely fait équipe avec Jungloo. Movely capte et qualifie tes trajets ; Jungloo les transforme en déduction, jusqu'à ta déclaration. Deux corvées en moins, un parcours sans friction.


Le vrai défi : suivre ses kilomètres au fil de l'eau


Sur le papier, c'est simple : tu déduis tes kilomètres professionnels au barème. En pratique, la plupart des libéraux reconstituent leur année de mémoire au moment de clôturer, à partir d'un carnet, du téléphone ou d'un tableur. Au pire, il n'y a rien du tout : juste un pourcentage de kilomètres estimé. Le résultat est le même :

  • des kilomètres oubliés (rien que 200 km oubliés par mois, c'est environ 1.000 € de déduction perdue par an) ;

  • des estimations approximatives, fragiles en cas de contrôle ;

  • des heures perdues à éplucher son agenda ;

  • du stress à la clôture.

Ce que Movely fait pour toi


Movely, c'est le réflexe qui t'évite de noter quoi que ce soit. L'application détecte automatiquement tes trajets, et tu les qualifies en quelques secondes (professionnel, domicile-travail, privé). Tout est centralisé dans un historique clair et fiable, disponible toute l'année.


Concrètement, tu y gagnes :

  • plus aucun kilomètre professionnel oublié ;

  • un carnet de trajets opposable, daté et justifiable en cas de contrôle ;

  • du temps : tu suis tes déplacements au fil de l'eau, sans effort ;

  • une clôture sereine : à la fin de l'exercice, tes kilomètres professionnels sont déjà prêts, avec un export propre pour ta comptabilité.

Au lieu de reconstituer ton année au dernier moment, tu arrives à la clôture avec tout sous la main.


Ce que Jungloo fait pour toi


Une fois tes kilomètres connus, Jungloo prend le relais. Jungloo est une plateforme de comptabilité pensée pour les professions libérales, éditée par ARCOLIB (organisme de gestion agréé).


Au moment de la clôture de ton exercice :

  • tu sélectionnes le mode de calcul en indemnités kilométriques et tu renseignes les informations de ton véhicule ;

  • Jungloo applique automatiquement le barème fiscal et calcule le montant déductible ;

  • la plateforme vérifie les erreurs fréquentes, notamment le cumul du barème avec des dépenses de véhicule qui ne sont pas compatibles ;

  • le montant est intégré directement dans ta déclaration 2035.

Pas de calcul complexe, pas de doute sur la règle appliquée : Jungloo s'en charge.


Ensemble, un parcours en 4 étapes

  1. Movely enregistre automatiquement tes déplacements.

  2. Tu qualifies tes trajets professionnels en quelques secondes.

  3. À la clôture, Jungloo reprend ces éléments et valide tes indemnités kilométriques selon les règles en vigueur.

  4. Les montants sont intégrés dans ta comptabilité et ta déclaration fiscale.

Tu passes d'un processus long et source d'erreurs à une gestion fluide, fiable et largement automatisée.


Pour qui ?


Que tu sois infirmier, kinésithérapeute, ostéopathe, psychologue, consultant, coach, ou toute autre profession libérale amenée à se déplacer, ce duo te fait gagner un temps précieux. Toi, tu te concentres sur ton métier. Movely s'occupe de tes trajets, Jungloo de ta comptabilité.


L'avantage pour toi


Pour lancer ce partenariat, on a prévu des réductions croisées quand tu es déjà client de l'une des deux plateformes :

  • Déjà chez Movely ? À la création de ton compte Jungloo, saisis le code MOVELY : tu obtiens 5 mois offerts sur Jungloo, au lieu de 3.

  • Déjà chez Jungloo ? Saisis le code JUNGLOO20 pour bénéficier de -20 % pendant 6 mois sur Movely.

Passe moins de temps sur l'administratif


Les indemnités kilométriques sont un excellent moyen d'optimiser tes frais professionnels, à condition d'avoir un suivi fiable de tes déplacements et un traitement comptable conforme. Avec Movely et Jungloo, cette gestion devient presque invisible : tu enregistres tes trajets automatiquement, tu sécurises ton suivi, et ta comptabilité suit jusqu'à la déclaration.


Télécharge Movely sur iOS et Android, laisse-le noter tes kilomètres, et retrouve Jungloo pour la suite. Parce qu'une bonne comptabilité ne devrait jamais t'empêcher de te consacrer à ce qui compte vraiment : ton activité.


Les conditions des offres (durée, périmètre) sont celles en vigueur au lancement du partenariat et peuvent évoluer : vérifie le détail au moment de souscrire. Cet article présente un partenariat commercial entre Movely et Jungloo (ARCOLIB).

Voir plus...
Barème carburant : ce que c'est, et quand l'utiliser
Guide fiscal7 septembre 2026

Barème carburant : ce que c'est, et quand l'utiliser

On confond souvent deux barèmes qui ne font pas du tout la même chose:

  • Le barème kilométrique couvre l'ensemble des frais de ton véhicule.

  • Le barème carburant, lui, ne couvre qu'une seule ligne: le carburant. C'est une option moins connue, mais elle rend service dans un cas précis, typiquement quand ton véhicule est en leasing et que tu déduis déjà les loyers. Voici ce qu'elle est, qui y a droit, et comment la comparer aux autres méthodes.

Cet article part du cas d'un indépendant au régime réel. Si tu ne sais pas encore quelle méthode de déduction t'est ouverte, commence par Frais kilométriques 2026.


Ce que le barème carburant couvre, et ce qu'il ne couvre pas


Le barème carburant est un forfait qui évalue uniquement tes dépenses de carburant (gazole, essence sans plomb, GPL), au kilomètre parcouru. Tu multiplies tes kilomètres professionnels par un tarif qui dépend de la puissance fiscale de ton véhicule, et tu obtiens ta déduction carburant, sans avoir à conserver et additionner chaque ticket de station-service.


Tout le reste sort du forfait et reste déductible séparément, sur factures : entretien, réparations, pneus, assurance, loyers de location, péages, stationnement. C'est toute la différence avec le barème kilométrique, qui, lui, est réputé couvrir l'ensemble de ces postes d'un coup et interdit donc de les déduire une seconde fois.


Dit autrement: le barème carburant n'est pas une méthode complète, c'est une simplification d'une seule ligne à l'intérieur d'une déduction au réel.


Les montants 2026


Voici le barème applicable aux dépenses de carburant de 2025, à utiliser pour la déclaration déposée en 2026. Pour les voitures de tourisme:


Pour les deux-roues motorisés:

  • 0,037 €/km en dessous de 50 CC,

  • 0,074 €/km de 50 à 125 CC,

  • 0,095 €/km de 3 à 5 CV,

  • et 0,131 €/km au-delà de 5 CV.

La puissance fiscale se lit au repère P.6 de ta carte grise, comme pour le barème kilométrique. Ces montants sont révisés chaque année : vérifie toujours le barème de l'année avant de calculer.


Qui peut l'utiliser


Le barème carburant n'est pas ouvert à tout le monde. Il vise, sous conditions:

  • les titulaires de BNC, en particulier ceux dont le véhicule est en location, leasing ou crédit-bail et dont les loyers sont déduits ;

  • les entreprises individuelles au BIC ayant opté pour la comptabilité super-simplifiée ;

  • les bénéfices agricoles au régime simplifié ;

  • les salariés, dans des cas particuliers.

Deux limites à retenir: le barème vise les véhicules à usage mixte (personnel et professionnel): les véhicules utilitaires en sont exclus. Et il ne se cumule pas avec le barème kilométrique sur un même véhicule, puisque ce dernier couvre déjà le carburant.


C'est ce qui explique son intérêt principal. Si tu es en BNC avec un véhicule en leasing et que tu déduis les loyers, le barème kilométrique t'est fermé (ce serait une double déduction de la dépréciation). Tu es donc au réel. Le barème carburant te permet alors de ne pas avoir à collecter tes tickets de carburant, tout en déduisant normalement les loyers, l'assurance et l'entretien sur factures. On détaille ce point d'articulation dans Acheter, louer (leasing) ou barème: que choisir pour ton véhicule?.


Comment le comparer aux autres méthodes


Trois méthodes coexistent, et il faut les mettre côte à côte sur ta situation réelle:

  • Barème kilométrique: un seul calcul, qui couvre tout (carburant, entretien, pneus, assurance, dépréciation). Réservé aux véhicules dont tu ne déduis pas les loyers, et interdit au BIC. Souvent le plus avantageux pour un gros rouleur en véhicule personnel. Voir Barème kilométrique ou frais réels: quelle méthode pour déduire tes déplacements en voiture?.

  • Frais réels intégraux: tu déduis toutes tes dépenses sur factures, y compris le carburant, au prorata de ton usage professionnel. Le plus fidèle, le plus lourd à tenir.

  • Frais réels avec barème carburant: identique au précédent, sauf que la ligne carburant est forfaitisée au kilomètre. Moins de paperasse, mais le forfait peut être en dessous de ta dépense réelle si tu roules beaucoup en ville ou avec un véhicule gourmand.

Le bon réflexe est de chiffrer les trois sur une année complète avant de trancher, puis de valider le choix avec ton expert-comptable, parce que l'éligibilité dépend de ton régime et de la façon dont ton véhicule est comptabilisé.


Le point commun des trois méthodes: tes kilomètres


Le barème carburant se calcule au kilomètre. Il ne t'exonère donc de rien sur le plan de la preuve: tu dois pouvoir justifier le nombre de kilomètres parcourus et l'utilisation du véhicule pour les besoins de ton activité. C'est exactement la même exigence qu'au barème kilométrique, et qu'au réel, où le prorata professionnel se justifie lui aussi par un décompte.


Sans décompte fiable, aucun de ces calculs ne tient en cas de contrôle. Ce que ton carnet doit contenir est détaillé dans Carnet de trajets: ce qu'il faut pour qu'il soit opposable en cas de contrôle fiscal.


Movely s'occupe du kilométrage


Quelle que soit la méthode que tu retiens, tout repose sur le même chiffre: combien de kilomètres tu as parcourus pour ton activité, et pourquoi. Movely détecte tes trajets automatiquement, te laisse trier le professionnel du personnel d'un geste, et génère un carnet daté et géolocalisé, prêt à transmettre à ton comptable.


Tu as alors le kilométrage qui alimente le barème carburant, le barème kilométrique ou ton prorata au réel, et de quoi le justifier si on te le demande.


En résumé


Le barème carburant forfaitise une seule ligne, le carburant, au kilomètre parcouru, et laisse toutes les autres dépenses déductibles sur factures. Il est ouvert notamment aux BNC dont le véhicule est en location ou en leasing avec loyers déduits, et aux entreprises individuelles au BIC en comptabilité super-simplifiée. Il ne se cumule jamais avec le barème kilométrique. Pour la déclaration 2026, il va de 0,072 à 0,208 €/km selon la puissance fiscale et le carburant. Et comme il se calcule au kilomètre, il suppose, lui aussi, un décompte de tes trajets professionnels que tu puisses présenter.

Voir plus...
Acheter, louer (leasing) ou barème: que choisir pour ton véhicule?
Guide fiscal26 août 2026

Acheter, louer (leasing) ou barème: que choisir pour ton véhicule?

Tu roules beaucoup pour ton activité, et la question finit toujours par revenir : faut-il garder ta voiture perso, en acheter une au nom de ton activité, ou passer par un leasing ? Ce n'est pas qu'un choix de trésorerie. Derrière chaque voie se cache un traitement fiscal différent, avec ses avantages et ses contreparties.


Voici les trois options, ce qu'elles changent pour tes impôts, et comment poser l'arbitrage.


Cet article vise le cas le plus courant : tu es en entreprise individuelle au BNC, à la déclaration contrôlée (le régime réel). Pour vérifier ton éligibilité aux méthodes de déduction, commence par Frais kilométriques 2026: comment les déduire de tes impôts.


Le point de départ commun : tes kilomètres


Avant de comparer les trois voies, un rappel qui vaut pour toutes : chacune repose sur un décompte fiable de tes kilomètres professionnels. Que tu déduises au forfait ou au réel, que ta voiture soit perso ou à l'actif, l'administration te demandera toujours de justifier la réalité et le motif de tes déplacements. C'est le socle. On y revient à la fin, mais garde-le en tête à chaque option.


Voie 1 : garder ta voiture perso et déduire au barème


C'est la voie la plus simple, et souvent la plus intéressante pour un gros rouleur qui utilise son véhicule personnel. Tu ne changes rien à ta situation patrimoniale : la voiture reste dans ton patrimoine privé, et tu déduis tes trajets professionnels avec le barème kilométrique.


Le barème 2026 est reconduit. Tu multiplies tes kilomètres professionnels par un tarif qui dépend de la puissance fiscale de ta voiture (repère P.6 de la carte grise), avec une majoration de 20 % pour un véhicule 100 % électrique. Le montant obtenu est réputé couvrir l'ensemble des frais du véhicule : carburant, entretien et réparations, pneumatiques, assurance et dépréciation.


Tu ne conserves pas chaque facture, et tu ne peux pas déduire ces postes une seconde fois.


La contrepartie de cette simplicité : puisque la voiture reste privée, tu ne peux pas amortir sa valeur ni déduire une grosse réparation. Ces « charges de propriété » restent hors du champ. Pour beaucoup d'indépendants qui roulent avec leur voiture perso, ce n'est pas un problème : le barème seul dépasse déjà largement leurs frais réels. Le détail des tarifs est dans Barème kilométrique 2026: montants, calcul et déduction aux impôts.


Voie 2 : acheter et inscrire le véhicule à l'actif


Ici, tu fais entrer le véhicule dans ton activité : tu l'inscris à l'actif (au registre des immobilisations). Ça débloque des déductions que le patrimoine privé n'autorise pas.


D'abord l'amortissement : tu déduis la dépréciation du véhicule, en pratique sur environ 5 ans. Mais cet amortissement est plafonné selon les émissions de CO₂. La base déductible est limitée à :

  • 30.000 € pour un véhicule électrique (moins de 20 g/km) ;

  • 20.300 € pour un hybride rechargeable (environ 20 à 49 g/km) ;

  • 18.300 € pour un thermique « moyen » (borne qui se resserre chaque année) ;

  • 9.900 € pour les véhicules les plus polluants.


La fraction du prix d'achat au-dessus du plafond n'est pas déductible : elle est réintégrée au résultat, même si le véhicule est intégralement amorti en comptabilité. À l'actif, tu peux aussi déduire les grosses réparations (non plafonnées en montant), la carte grise et les intérêts de l'emprunt contracté pour l'achat (jamais le capital remboursé).


Deux points à ne pas négliger:

  • Le premier : à l'actif, l'amortissement et le barème ne se cumulent pas. Si tu inscris le véhicule à l'actif pour l'amortir, tu passes au réel, tu ne peux pas prendre le barème en plus (ce serait une double déduction de la dépréciation).

  • Le second, plus stratégique : à la revente du véhicule, ou s'il repart dans ton patrimoine privé, tu es imposé sur la plus-value professionnelle (sauf exonération, par exemple au titre de l'article 151 septies du CGI). Inscrire à l'actif, c'est donc un arbitrage de moyen terme, avec une comptabilité plus lourde.


Avantage en nature et taxes ex-TVS : entreprise individuelle ou société ?


Une confusion fréquente, et elle vaut pour les trois voies.


En entreprise individuelle (le cas de cet article), que tu achètes ton véhicule (à l'actif) ou que tu le loues (leasing), il n'y a pas d'avantage en nature : tu ne te « factures » rien à toi-même. La part d'usage privé est simplement exclue de ta déduction (tu ne déduis que la quote-part professionnelle : amortissement, charges ou loyers). Et l'entreprise individuelle est exonérée des taxes sur l'affectation des véhicules à des fins économiques (l'ex-TVS).

En société (SASU, EURL, SARL...), c'est l'inverse : que la société détienne ou loue le véhicule, l'usage privé du dirigeant devient un avantage en nature à déclarer (soumis à impôt et à cotisations sociales), et la société est redevable des taxes ex-TVS (elles visent aussi les véhicules pris en location). C'est un régime à part entière, hors du cadre de cet article, à trancher avec ton expert-comptable si c'est ta situation.


Voie 3 : louer (LOA, LLD, crédit-bail)


Troisième voie : tu ne possèdes pas le véhicule, tu le loues (location avec option d'achat, location longue durée, crédit-bail).


L'intérêt : tu n'as pas d'amortissement à porter toi-même, et tu déduis les loyers au prorata de ton usage professionnel.


Attention toutefois : la logique du plafond CO₂ ne disparaît pas, elle se déplace sur les loyers. Une part du loyer correspondant à l'amortissement que ferait le loueur au-delà du plafond doit être réintégrée dans ton résultat, selon les mêmes seuils de CO₂. Autrement dit, un véhicule cher et émetteur ne devient pas intégralement déductible juste parce qu'il est loué.


Autre point clé : dès que tu déduis les loyers de ton crédit-bail ou de ta LLD, tu ne peux pas utiliser le barème kilométrique sur ce véhicule (là encore, double déduction). Barème et loyers déduits s'excluent. En revanche, un véhicule en leasing dont tu ne déduis pas les loyers peut rester au barème : tout dépend de la façon dont tu comptabilises.


Enfin, côté avantage en nature et taxes ex-TVS, le leasing ne change rien pour un indépendant en entreprise individuelle : pas d'avantage en nature, pas d'ex-TVS (tu proratises simplement les loyers à ton usage professionnel). C'est seulement en société qu'un véhicule loué déclenche les deux (voir l'encadré plus haut).


Le lien avec le barème carburant et la TVA


Un dernier repère utile quelle que soit la voie. Si tu es assujetti à la TVA, tu peux récupérer une partie de la TVA sur ton carburant. Mais cette récupération relève du réel et est incompatible avec le barème sur un même véhicule : le barème couvre déjà le carburant, cumuler reviendrait à le déduire deux fois. On détaille ce point dans Mandataire immobilier: combien de kilomètres professionnels peux-tu vraiment déduire?. Et dans tous les cas, le plafond de TVA ne dispense jamais de justifier la part professionnelle de tes kilomètres.


Comment choisir


Il n'y a pas de bonne réponse universelle, et méfie-toi de qui t'en promet une. Le bon arbitrage dépend de trois paramètres :

  • ton kilométrage : plus tu roules avec ta voiture perso, plus le barème seul devient avantageux, sans compta lourde ;

  • le prix et le CO₂ du véhicule : un véhicule cher, ou fortement émetteur, bute vite sur les plafonds d'amortissement, ce qui limite l'intérêt de l'actif comme du leasing ;

  • ta situation globale : durée de détention prévue, trésorerie, revente envisagée, autres véhicules utilisés.


La règle de bon sens : une fois tes kilomètres et tes coûts connus, compare ce que donnent les trois voies, puis tranche. Et comme la plus-value à la revente, les plafonds CO₂ et le traitement des loyers ont des effets à moyen terme, c'est un choix à caler avec ton expert-comptable, en fonction de ta situation exacte.


Movely fait la partie que tout le monde redoute


Barème, actif ou leasing : les trois voies reposent sur le même socle, prouver tes kilomètres professionnels. C'est ce que Movely automatise. L'application détecte tes trajets, te laisse indiquer d'un geste lesquels sont professionnels, et génère un carnet de route géolocalisé et daté, opposable en cas de contrôle et prêt à transmettre à ton comptable.

Tu disposes alors du chiffre qui te permet de comparer sereinement les options, puis de justifier celle que tu retiens.


En résumé


Trois voies pour ton véhicule d'indépendant :

  • garder ta voiture perso et déduire au barème (simple et couvrant, souvent le mieux pour un gros rouleur en véhicule perso) ;

  • acheter et inscrire à l'actif (amortissement plafonné selon le CO₂ et grosses réparations déductibles, mais plus-value à la revente et compta plus lourde) ;

  • ou louer (loyers déductibles au prorata, avec réintégration d'une part selon le CO₂).


Aucune n'est meilleure dans l'absolu : ça dépend de ton kilométrage, du prix et du CO₂ du véhicule, et de ta situation.


Un point important : tout ceci vise l'entreprise individuelle au BNC. Si tu exerces en société et que la société détient le véhicule, tu bascules dans un autre régime (avantage en nature à déclarer, taxes ex-TVS), à voir avec ton comptable. Dans tous les cas, la déduction repose sur un décompte fiable de tes kilomètres, exactement ce que Movely automatise


Voir plus...
Taxe au kilomètre sur les voitures électriques: le Royaume-Uni s'y met, et la France ?
Actualités26 août 2026

Taxe au kilomètre sur les voitures électriques: le Royaume-Uni s'y met, et la France ?

Tu as peut-être vu passer l'info : le Royaume-Uni va faire payer les conducteurs de voitures électriques au kilomètre parcouru. Une petite révolution fiscale, et une question qui revient forcément : est-ce que la France va suivre ? On fait le point sur ce qui est réellement décidé, et sur ce que ça change pour toi si tu roules pour ton activité.


Ce qui a été décidé au Royaume-Uni


Lors de son budget d'automne 2025, la chancelière Rachel Reeves a annoncé une nouvelle taxe baptisée eVED (Electric Vehicle Excise Duty). Le principe est simple : à partir d'avril 2028, les conducteurs de voitures électriques et hybrides rechargeables paieront une taxe proportionnelle aux kilomètres parcourus.


Les tarifs annoncés :

  • 3 pence par mile pour les voitures 100 % électriques (BEV) ;

  • 1,5 pence par mile pour les hybrides rechargeables (PHEV), au motif qu'ils paient déjà de la taxe sur le carburant qu'ils consomment.


Cette taxe s'ajoute à la VED, l'équivalent britannique de la taxe de circulation, que les véhicules électriques continueront à payer. Selon les chiffres avancés, un conducteur moyen parcourant environ 8.500 miles par an paierait autour de 255 £ par an. Côté État, la mesure devrait rapporter de l'ordre de 1,1 milliard de livres la première année, avec une montée en puissance ensuite. Les tarifs sont prévus pour augmenter chaque année avec l'inflation à partir de 2029-2030.


Pourquoi une taxe pareille arrive


La logique n'a rien de mystérieux, et elle est la même partout en Europe. Historiquement, les États tirent une part importante de leurs recettes de la taxe sur les carburants (le carburant est lourdement taxé à la pompe). Plus le parc automobile s'électrifie, plus cette manne fond : une voiture électrique ne passe pas à la pompe, donc elle ne paie pas cette taxe.


Le Royaume-Uni fait un constat comptable : à mesure que les conducteurs passent à l'électrique, les recettes de la taxe carburant baissent, et il faut bien compenser ce trou. Faire payer à l'usage, c'est-à-dire au kilomètre, est une façon de reconstruire cette recette sans dépendre du carburant. C'est un signal à surveiller, parce que le problème de fond, lui, est partagé par tous les pays qui électrisent leur parc, France comprise.


Et en France, alors ?


C'est la vraie question. Soyons clairs : à ce jour, aucune taxe au kilomètre sur les véhicules électriques n'est annoncée en France. Rien de tel ne figure dans un texte voté ou un projet engagé, et il n'existe ni système de mesure ni phase de test à ce stade.


Le débat, lui, existe bel et bien. Comme au Royaume-Uni, l'électrification du parc érode les recettes de la TICPE (la taxe sur les carburants) : selon le Conseil des prélèvements obligatoires, le manque à gagner atteindrait 7 à 10 milliards d'euros par an dès 2030. Plusieurs institutions ont donc étudié comment compenser ce trou. Voici ce qu'elles proposent, et surtout ce qu'elles écartent.


Ce qui est écarté : la piste britannique. Dans un rapport de juin 2026, la Cour des comptes rejette l'idée d'une taxe au kilomètre sur les électriques, ainsi que celle d'un boîtier de suivi installé sur les bornes de recharge. La raison est notamment juridique : la directive européenne « Eurovignette » interdit de cumuler une taxe kilométrique avec des péages déjà existants, ce qui est le cas sur le réseau français.


La piste privilégiée : une vignette annuelle. Le Conseil des prélèvements obligatoires, dans un rapport de juin 2026, penche plutôt pour une redevance annuelle de détention (une forme de vignette), de l'ordre de 95 € par an en moyenne, plutôt qu'une taxation au kilomètre. À l'inverse, une hausse anticipée de l'accise sur l'électricité de recharge est jugée risquée, parce qu'elle freinerait justement l'électrification que l'État cherche à encourager.


Autrement dit, côté français, le sujet du financement est réel et documenté, mais la réponse envisagée à ce stade ressemble davantage à une vignette forfaitaire qu'à une taxe au kilomètre à la britannique. Et rien n'est voté.


En résumé


Le Royaume-Uni instaure, dès avril 2028, une taxe au kilomètre (eVED) sur les voitures électriques et hybrides rechargeables, pour compenser la baisse des recettes de la taxe carburant. En France, rien d'équivalent n'est annoncé à ce jour : la Cour des comptes écarte la taxe au kilomètre (incompatible avec les péages existants), et le Conseil des prélèvements obligatoires penche plutôt pour une redevance annuelle de détention, de l'ordre de 95 €. Le débat sur le financement des routes, lui, ne fait que commencer.

Voir plus...
Barème kilométrique ou frais réels: quelle méthode pour déduire tes déplacements en voiture?
Guide fiscal11 août 2026

Barème kilométrique ou frais réels: quelle méthode pour déduire tes déplacements en voiture?

Quand tu utilises ta voiture pour ton activité et que tu es au régime réel, tu déduis tes frais de deux façons possibles: le barème kilométrique ou les frais réels. Ces deux méthodes ne se cumulent pas — tu en choisis une pour l'année. Voici ce que chacune couvre, leurs limites, et comment trancher.


D'abord, es-tu éligible? Toutes les situations n'ouvrent pas droit à ces méthodes: le barème est réservé aux BNC au réel (et aux salariés/dirigeants assimilés), le BIC est obligatoirement au réel, et le micro ne déduit aucune dépense. Avant de comparer, vérifie où tu te situes avec notre article Frais kilométriques 2026: comment les déduire de tes impôts.


Deux méthodes, un seul choix par an


Si tu relèves des bénéfices non commerciaux (BNC) et que tu es à la déclaration contrôlée (le régime réel), tu peux déduire de ton bénéfice imposable les frais d'usage professionnel de ta voiture. Deux méthodes s'offrent à toi:

  • - le barème kilométrique: un forfait qui évalue l'ensemble des frais du véhicule au kilomètre;

  • - les frais réels: la déduction de tes dépenses réellement engagées, au prorata de ton usage professionnel.

Ces deux méthodes sont exclusives l'une de l'autre: tu appliques la même méthode à tous les véhicules que tu utilises pour ton activité, pour l'année entière. Le choix se reconsidère chaque année.


Le barème kilométrique: simple et couvrant


Le barème multiplie tes kilomètres professionnels par un tarif qui dépend du type de véhicule (voiture, deux-roues, cyclomoteur) et de sa puissance fiscale (repère P.6 de la carte grise) — avec une majoration de 20 % pour un véhicule électrique. Le montant obtenu est réputé couvrir l'ensemble des frais du véhicule: carburant, entretien et réparations, pneumatiques, assurance et dépréciation. Tu n'as donc pas à conserver chaque facture, et tu ne peux pas déduire ces postes une seconde fois en plus du barème.


Quelques frais restent déductibles en plus, sur justificatifs: les péages et les frais de stationnement liés à un déplacement professionnel (et, si la voiture est inscrite à l'actif de ton activité, les intérêts d'emprunt au prorata professionnel).


C'est la méthode la plus simple, et souvent la plus avantageuse pour un véhicule personnel. Le détail des montants (et des tableaux par catégorie de véhicule) est dans Barème kilométrique 2026: montants, calcul et déduction aux impôts.


Les frais réels: plus fins, mais plus techniques


Au lieu du forfait, tu déduis tes dépenses réelles au prorata de ton usage professionnel. En BNC, ces frais réels ne sont pas plafonnés par le barème: s'ils sont élevés, ils peuvent te faire déduire davantage que le forfait.


Mais tout n'est pas librement déductible, et cela dépend d'un point clé: ta voiture est-elle inscrite à l'actif de ton activité, ou conservée dans ton patrimoine privé?


Sur un véhicule conservé dans le patrimoine privé (le cas le plus fréquent), tu ne déduis que les charges d'utilisation: carburant, entretien courant, petites réparations.


La dépréciation (amortissement), les grosses réparations et les intérêts d'emprunt sont des « charges de propriété » qui ne sont pas déductibles dans ce cas.


Pour déduire la dépréciation ou une grosse réparation, il faut inscrire le véhicule à l'actif de ton activité. L'amortissement devient alors déductible (en pratique sur ~5 ans), mais plafonné selon les émissions de CO₂: la base d'amortissement déductible est limitée à 30.000 € (électriques, < 20 g/km), 20.300 € (hybrides rechargeables, ~20-49 g/km), 18.300 € (thermiques « moyens ») ou 9.900 € (les plus polluants) — la fraction du prix au-dessus du plafond n'est pas déductible.


Les réparations, elles, ne sont pas plafonnées par un montant: les grosses réparations se déduisent pour leur montant réel (dès lors que le véhicule est à l'actif).


En contrepartie, inscrire le véhicule à l'actif a des conséquences à ne pas négliger: à la revente (ou si tu le fais revenir dans ton patrimoine privé), tu es imposé sur la plus-value professionnelle (sauf exonération, par exemple au titre de l'article 151 septies du CGI). C'est un arbitrage de moyen terme, à poser avec ton comptable.


Les frais réels demandent aussi plus de rigueur: conserver toutes les factures, et surtout justifier le prorata professionnel de chaque dépense. Ce prorata se prouve avec un décompte de tes kilomètres — sans lui, la déduction est fragile, et l'absence de carnet est un motif de redressement courant.


Et si tu es en société?


Cet article vise le cas le plus courant chez les indépendants: tu es en entreprise individuelle (BNC) et tu utilises ta voiture personnelle. Si, à l'inverse, ton véhicule est détenu par une société, c'est un autre régime: la société déduit les frais réels du véhicule (amortissement compris), mais l'usage personnel par un dirigeant ou un salarié constitue un avantage en nature à réintégrer.


Les sociétés sont par ailleurs, en principe, redevables des taxes sur l'affectation des véhicules à des fins économiques (l'ex-« taxe sur les véhicules de société », ou TVS): cette taxe est due quel que soit le régime d'imposition de la société — à l'impôt sur le revenu comme à l'impôt sur les sociétés. Seules les entreprises individuelles en sont exonérées. C'est un régime distinct, qu'on traite à part.


Et la TVA?


Si tu es assujetti à la TVA, tu peux récupérer une partie de la TVA sur ton carburant (80 % sur l'essence et le gazole d'une voiture de tourisme, 100 % pour un utilitaire ou l'électricité). Mais attention: cette récupération relève des frais réels et est incompatible avec le barème sur un même véhicule — le barème couvrant déjà le carburant, cumuler reviendrait à le déduire deux fois.


Et le plafond de 80 % ne dispense pas de justifier la part professionnelle de tes kilomètres.


Pour la plupart des indépendants en voiture personnelle au barème, la question ne se pose donc pas. On détaille ce point dans Mandataire immobilier: combien de kilomètres professionnels peux-tu vraiment déduire?


Comment choisir


Le bon réflexe tient en une phrase: une fois tes kilomètres connus, compare ce que donnent le barème et le réel, puis retiens le plus favorable.


En pratique, le barème l'emporte souvent pour un véhicule personnel: il est simple, couvrant, et sans obligation de ventiler chaque dépense. Les frais réels peuvent prendre l'avantage dans des situations précises — véhicule inscrit à l'actif, dépenses réelles élevées, gros amortissement — mais au prix d'une gestion plus lourde. C'est un arbitrage à caler avec ton comptable, car il dépend de ta situation exacte.


Un point commun aux deux méthodes, en revanche: rien ne fonctionne sans un décompte fiable de tes kilomètres professionnels. C'est la base du barème, c'est ce qui justifie le prorata au réel, et c'est ce que l'administration te demandera en cas de contrôle.


Movely fait la partie que tout le monde redoute


Compter et prouver ses kilomètres à la main, personne ne le fait vraiment. Movely s'en charge: l'application détecte automatiquement tes trajets, te laisse indiquer d'un geste lesquels sont professionnels, et génère un carnet de route géolocalisé et daté, opposable en cas de contrôle et prêt à transmettre à ton comptable.


Tu disposes alors du chiffre qui te permet de comparer sereinement barème et frais réels, puis de justifier la méthode que tu retiens.


En résumé


Barème kilométrique et frais réels sont deux méthodes exclusives pour déduire ton véhicule en BNC réel. Le barème est simple et couvrant; les frais réels sont plus fins mais plus techniques (et limités si la voiture reste dans ton patrimoine privé). Dans tous les cas, la déduction repose sur un décompte fiable de tes kilomètres — c'est exactement ce que Movely automatise.

Voir plus...
Mandataire immobilier: combien de kilomètres professionnels peux-tu vraiment déduire?
Conseils par métier11 août 2026

Mandataire immobilier: combien de kilomètres professionnels peux-tu vraiment déduire?

Estimations, visites, rendez-vous notaire, prospection terrain: le métier de mandataire immobilier se fait autant sur la route qu'au bureau. Tu es un gros rouleur — et ces kilomètres représentent une déduction fiscale importante, à condition de choisir la bonne méthode et de pouvoir la justifier.


Tu roules beaucoup: le choix de la méthode compte


En tant qu'agent commercial indépendant, tu relèves le plus souvent des bénéfices non commerciaux (BNC). Si tu es à la déclaration contrôlée (le régime réel), tu peux déduire de ton bénéfice imposable les frais liés à l'usage professionnel de ta voiture personnelle.

Chaque déplacement professionnel compte: aller estimer un bien, faire visiter, déposer des flyers, rencontrer un notaire, relancer un vendeur. À l'inverse, tes trajets purement personnels ne rentrent jamais dans le calcul — d'où l'importance de bien séparer les deux.

Pour un gros rouleur, la vraie question n'est pas si tu peux déduire, mais comment: deux méthodes existent pour un véhicule personnel, le barème kilométrique et les frais réels. Elles ne se cumulent pas — tu choisis l'une pour l'année.


Le barème kilométrique: souvent la meilleure option


Le barème kilométrique est un forfait publié chaque année par l'administration. Tu multiplies tes kilomètres professionnels par un tarif qui dépend de la puissance fiscale de ta voiture, et tu obtiens un montant déductible qui couvre l'ensemble des frais du véhicule (carburant, entretien, assurance, dépréciation…).


Simple, et sans facture à conserver poste par poste.


Un exemple. Pour une voiture personnelle de 6 CV et 22.000 km professionnels dans l'année, la tranche à utiliser dépend du total de kilomètres de l'année: au-delà de 20.000 km, la formule 2026 est d × 0,447.


Soit: 22.000 × 0,447 = 9.834 € de frais déductibles.


À ce niveau, la déduction peut dépasser l'abattement forfaitaire du micro-BNC. Pour la plupart des mandataires qui roulent avec leur voiture perso, le barème est le choix le plus simple et souvent le plus avantageux.


Les frais réels: une alternative possible


Au lieu du forfait, tu peux déduire tes dépenses réelles au prorata de ton usage professionnel — carburant, entretien courant, petites réparations… En BNC, ces frais réels ne sont pas plafonnés par le barème: s'ils sont élevés, ils peuvent te faire déduire davantage.


Une réserve importante, selon que ta voiture est ou non inscrite à l'actif. Sur un véhicule que tu gardes dans ton patrimoine privé (le cas le plus fréquent chez les mandataires), toutes les dépenses ne sont pas librement déductibles. La dépréciation (amortissement), les grosses réparations et les intérêts d'emprunt sont des « charges de propriété »: elles ne se déduisent pas tant que le véhicule reste privé — tu ne déduis alors que les charges d'utilisation (carburant, entretien courant, petites réparations).


Pour déduire la dépréciation ou une grosse réparation, il faut inscrire le véhicule à l'actif de ton activité, et l'amortissement est alors lui-même plafonné selon les émissions de CO₂ du véhicule. Autrement dit, les frais réels sont plus techniques qu'ils n'en ont l'air: c'est un arbitrage à faire avec ton comptable, selon ta situation.


Cette option demande aussi plus de rigueur: tu dois conserver toutes les factures et, surtout, justifier la répartition pro/perso de chaque dépense. Cette répartition se prouve avec un décompte des kilomètres — sans lui, la déduction est fragile en cas de contrôle (motif de redressement courant).


Le bon réflexe: une fois tes kilomètres connus, comparer ce que donnent le barème et le réel, puis retenir le plus favorable — idéalement avec ton comptable.


Une parenthèse sur la TVA


Tu entends peut-être: « moi, je récupère la TVA sur mon essence. » Attention à ne pas mélanger: la récupération de TVA suppose d'être assujetti à la TVA et de suivre tes frais au réel — et elle est incompatible avec le barème sur un même véhicule, puisque le barème couvre déjà le carburant (ce serait une double déduction). Pour un mandataire qui roule avec sa voiture personnelle au barème, la question ne se pose donc pas.


Et même quand elle s'applique, la TVA sur le carburant est plafonnée (80 % pour l'essence et le gazole d'une voiture de tourisme) et n'exonère pas de justifier la part professionnelle de tes kilomètres. Là encore, tout revient au décompte de tes trajets.


Le vrai enjeu, dans tous les cas: prouver tes kilomètres


Barème ou frais réels: toutes ces méthodes reposent sur la même chose — connaître et pouvoir justifier tes kilomètres professionnels. En cas de contrôle, l'administration peut te demander de prouver la réalité et le caractère professionnel de tes déplacements. Or, entre deux mandats et trois visites, tenir un carnet à la main est décourageant — et beaucoup finissent par sous-déclarer (et payer trop d'impôt) ou déclarer un chiffre reconstitué de mémoire (et se fragiliser).


C'est ce que Movely automatise: l'application détecte tes trajets, les enregistre au fil de tes journées, et te laisse indiquer d'un geste lesquels sont professionnels. En fin d'année, tu génères un carnet de route géolocalisé et daté, opposable en cas de contrôle et prêt à transmettre à ton comptable.


Tu ne perds plus un kilomètre, tu ne reconstitues plus rien — et quelle que soit la méthode que tu choisis avec ton comptable, tu as la preuve qui va avec.

Voir plus...
Carnet de trajets: ce qu'il faut pour qu'il soit opposable en cas de contrôle fiscal
Guide fiscal10 août 2026

Carnet de trajets: ce qu'il faut pour qu'il soit opposable en cas de contrôle fiscal

Déduire ses frais kilométriques, c'est bien. Pouvoir les justifier en cas de contrôle, c'est indispensable. Un carnet de trajets solide est ta meilleure protection — encore faut-il savoir ce qu'il doit contenir et combien de temps le garder.


Pourquoi un carnet de trajets ?


Quand tu déduis des frais kilométriques au régime réel, tu déclares un montant. Mais l'administration fiscale peut, dans son délai de contrôle, te demander de démontrer la réalité et le caractère professionnel de ces déplacements.


Sans preuve, une déduction peut être remise en cause — et ne pas tenir de carnet de kilométrage est un motif de redressement fréquent.


Le carnet de trajets (ou carnet de route) est le document qui matérialise cette preuve: il recense tes déplacements professionnels de l'année, trajet par trajet.


Les informations à consigner


Il n'existe pas de formulaire officiel unique, mais un bon carnet de trajets permet de reconstituer chaque déplacement sans ambiguïté. En pratique, pour chaque trajet, on retrouve idéalement:

  • la date du déplacement,

  • le point de départ et la destination,

  • la distance parcourue (en kilomètres),

  • le motif professionnel (visite, rendez-vous client, soin à domicile, etc.),

  • le véhicule utilisé et sa puissance fiscale.


Un point important: c'est bien la date qui est attendue, pas l'heure. L'horodatage n'est pas une exigence légale — seules la date, les adresses, le motif et la distance sont demandés. Ton carnet doit être daté, il n'a pas besoin d'être horodaté.


À côté du carnet, conserve aussi les éléments qui fondent le calcul: la carte grise (pour la puissance fiscale, au repère P.6), et les justificatifs de frais annexes déductibles en plus du barème, comme les péages et le stationnement professionnel.


Combien de temps le conserver?


En principe, tu dois pouvoir présenter tes justificatifs pendant toute la durée du délai de reprise de l'administration, qui est généralement de 3 ans à compter de l'année suivant celle au titre de laquelle l'impôt est dû. Concrètement, pour des revenus 2025 déclarés en 2026, tu conserves les pièces au moins jusqu'au 31 décembre 2029.


Ce délai peut être plus long dans certaines situations particulières (par exemple en cas d'activité occulte ou de manquements graves). À noter aussi: pour un dirigeant assimilé salarié, la durée de conservation conseillée monte à 6 ans. Dans le doute, mieux vaut conserver plus longtemps que pas assez.


À retenir: tu n'as pas à envoyer ton carnet ni tes factures avec ta déclaration. Tu dois simplement être en mesure de les produire si l'administration te les demande.


L'erreur classique: reconstituer après coup


Le piège le plus courant, c'est d'attendre la déclaration pour reconstituer ses trajets de mémoire. Non seulement c'est chronophage, mais un carnet reconstitué a posteriori, sans date fiable ni géolocalisation, est fragile face à un contrôle. À l'inverse, un relevé tenu au fil de l'eau, daté et localisé, est bien plus difficile à contester.


Un carnet opposable, automatiquement


C'est la promesse de Movely. L'application détecte automatiquement tes trajets tout au long de l'année, enregistre pour chacun la date, l'itinéraire, la distance et la géolocalisation, et te laisse préciser d'un geste lesquels sont professionnels. En quelques secondes, tu génères un carnet de route géolocalisé et daté, opposable en cas de contrôle et prêt à transmettre à ton comptable.


Tu n'as plus rien à reconstituer, plus rien à noter à la main: la preuve se construit toute seule, jour après jour.


En résumé


Un carnet de trajets opposable, c'est un relevé complet (date, trajet, distance, motif, véhicule et puissance fiscale), accompagné de tes justificatifs, conservé au minimum jusqu'à la fin du délai de reprise (souvent 3 ans). Le tenir à la main est décourageant; le laisser se construire automatiquement avec Movely te garantit une déduction sereine et défendable.

Voir plus...
Infirmier libéral: frais kilométriques déductibles vs IK de la CPAM
Conseils par métier24 juillet 2026

Infirmier libéral: frais kilométriques déductibles vs IK de la CPAM

En tant qu'infirmier ou infirmière libérale, tu passes une grande partie de ta journée au volant. Deux mécanismes tournent autour de ces kilomètres, et on les confond très souvent. Comprendre la différence peut représenter plusieurs milliers d'euros par an.


Deux « kilomètres » qui n'ont rien à voir


Quand on parle de kilomètres chez une IDEL, il y a en réalité deux sujets distincts:


Le premier, ce sont les indemnités kilométriques (IK) versées par l'Assurance maladie. Elles relèvent de la nomenclature des actes (NGAP) : la CPAM te rembourse une partie de tes déplacements pour aller réaliser des soins au domicile des patients, selon des règles conventionnelles précises. C'est un remboursement lié à ton activité de soins, facturé avec tes actes.


Le second, ce sont les frais kilométriques déductibles de ton impôt sur le revenu, dans le cadre de tes bénéfices non commerciaux (BNC). Là, il s'agit de réduire ton bénéfice imposable en tenant compte du coût réel d'utilisation de ta voiture, via le barème kilométrique de l'administration fiscale.


Ces deux dispositifs sont indépendants : l'un concerne ta rémunération conventionnelle, l'autre ta fiscalité.


Pourquoi la distinction est essentielle


Beaucoup d'IDEL pensent que, parce qu'elles perçoivent déjà des IK de la CPAM, elles n'ont « rien à déduire » côté impôts. C'est une erreur fréquente.


Si tu es à la déclaration contrôlée (régime réel BNC), tu peux déduire tes frais kilométriques professionnels selon le barème fiscal — un mécanisme d'imposition, totalement séparé du remboursement conventionnel. Percevoir des IK de l'Assurance maladie ne t'empêche pas de tenir compte de tes kilomètres dans ton résultat imposable, dès lors que tu appliques correctement les règles.


À l'inverse, les IK versées par la CPAM sont, elles, des recettes : elles entrent dans ton chiffre d'affaires. C'est bien la déduction fiscale au barème qui vient, ensuite, diminuer ton bénéfice imposable. Pour savoir si le réel est fait pour toi, compare les régimes dans Micro-BNC, frais réels ou forfait : que choisir quand tu roules beaucoup ?.


Combien ça représente ?


Une infirmière libérale parcourt facilement 20.000 à 30.000 km professionnels par an. Avec une voiture de 5 CV et 25.000 km, le barème 2026 donne:


(25.000 × 0,357) + 1.395 = 10.320 € de frais kilométriques déductibles.


C'est un ordre de grandeur, mais il montre l'enjeu : négliger ce poste, c'est parfois payer plusieurs milliers d'euros d'impôt en trop.


Le détail du calcul est dans Barème kilométrique 2026 : montants, calcul et déduction aux impôts et Calcul des frais kilométriques: méthode, exemples et simulateur.


Le vrai obstacle : la preuve


Pour déduire ces kilomètres, encore faut-il pouvoir les justifier. En cas de contrôle, l'administration peut te demander de démontrer la réalité et le caractère professionnel de tes trajets. Reconstituer une année de tournées de mémoire, c'est épuisant et fragile.


C'est le rôle de Movely: l'application détecte automatiquement tes trajets tout au long de l'année, les enregistre et génère un carnet de route géolocalisé et daté, opposable en cas de contrôle et prêt à transmettre à ton comptable. Tu ne reconstitues plus rien en avril — tout est déjà là.


En résumé


Les IK de la CPAM et les frais kilométriques déductibles ne sont pas la même chose : l'un est un remboursement conventionnel de soins, l'autre un mécanisme fiscal. Si tu es au réel, tes kilomètres professionnels peuvent alléger sérieusement ton impôt — à condition de les compter et de les prouver. Movely s'occupe de cette partie pour que tu ne laisses plus d'argent sur la table.


Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles conventionnelles (CPAM) et fiscales (BNC) évoluent : fais valider ta situation par ton comptable et vérifie les informations sur ameli.fr et impots.gouv.fr.

Voir plus...
Micro-BNC, frais réels ou forfait: que choisir quand tu roules beaucoup ?
Guide fiscal24 juillet 2026

Micro-BNC, frais réels ou forfait: que choisir quand tu roules beaucoup ?

Quand on est indépendant et qu'on parcourt beaucoup de kilomètres, le choix du régime fiscal n'est pas neutre. Rester au micro-BNC par simplicité peut coûter cher si tes frais réels dépassent l'abattement forfaitaire. Voici comment y voir clair.


Deux régimes, deux logiques


Au micro-BNC, tu ne déduis aucune dépense réelle. L'administration applique automatiquement un abattement forfaitaire de 34 % sur tes recettes (avec un minimum de 305 €), censé représenter l'ensemble de tes charges. Tu es imposé sur les 66 % restants. C'est simple, mais figé.


À la déclaration contrôlée (le régime réel, formulaire 2035), tu déduis tes charges pour leur montant réel: loyer, matériel, cotisations sociales, et surtout tes frais kilométriques calculés selon le barème. En contrepartie, les obligations sont plus lourdes: tenue d'une comptabilité recettes-dépenses, dépôt d'une déclaration 2035 (en plus de la 2042 C-PRO), et le plus souvent l'accompagnement d'un expert-comptable ou d'une association de gestion agréée (AGA).


Les seuils 2026


Le micro-BNC est accessible tant que tes recettes annuelles ne dépassent pas un plafond. Pour 2026, ce seuil a été relevé à 83.600 € par la loi de finances pour 2026 (contre 77.700 € sur la période 2023-2025). Ce nouveau plafond s'applique aux revenus 2026, 2027 et 2028.


Attention : être sous le seuil t'autorise à rester au micro-BNC, mais ne veut pas dire que c'est le choix le plus avantageux. Tu peux toujours opter volontairement pour la déclaration contrôlée, même en dessous du plafond.


Le comparatif en un coup d'œil


Le point de bascule : l'abattement de 34 %


La question à te poser est simple: est-ce que mes charges réelles dépassent 34 % de mes recettes ?


Si oui, la déclaration contrôlée est probablement plus favorable : elle te laisse déduire davantage que l'abattement forfaitaire. Si non, le micro-BNC te fait gagner en simplicité sans perdre d'argent.


Prenons un exemple avec 40.000 € de recettes.


  • Au micro-BNC : abattement de 34 %, soit 13.600 € de charges réputées. Bénéfice imposable : 26.400 €.

  • Au réel, si tes charges réelles (dont un poste kilométrique important) atteignent par exemple 18.000 €, ton bénéfice imposable tombe à 22.000 €.


Ici, le réel te fait déduire 4.400 € de plus. Sur le seul poste kilométrique, la différence peut vite dépasser l'abattement : un professionnel qui parcourt 25.000 km avec une 5 CV déduit déjà plusieurs milliers d'euros rien qu'en déplacements.


Et il n'y a pas que les kilomètres : au réel, tu déduis aussi tes cotisations sociales (URSSAF, caisse de retraite). À elles seules, elles pèsent souvent lourd — au point de dépasser les 34 % dès la deuxième année, une fois les cotisations recalculées sur tes revenus réels. Autrement dit, le point de bascule est souvent franchi encore plus vite qu'avec le seul poste kilométrique.


Pourquoi les kilomètres font souvent pencher la balance


Pour un infirmier libéral, un kinésithérapeute ou un mandataire immobilier, la voiture est un outil de travail à part entière. Ces professions cumulent facilement 15.000, 25.000, voire 40.000 km professionnels par an. À ce niveau, le poste kilométrique peut dépasser ce que couvre l'abattement de 34 %.


Le calcul exact dépend du barème: on détaille les montants dans Barème kilométrique 2026 : montants, calcul et déduction aux impôts et la méthode dans Calcul des frais kilométriques : méthode, exemples et simulateur. Le problème, c'est que beaucoup renoncent au réel en pensant ne pas pouvoir justifier leurs kilomètres.


Ne renonce pas au réel faute de preuve


Passer au réel n'a d'intérêt que si tu peux documenter tes trajets. Reconstituer 20.000 km de mémoire en avril, c'est pénible et fragile en cas de contrôle.
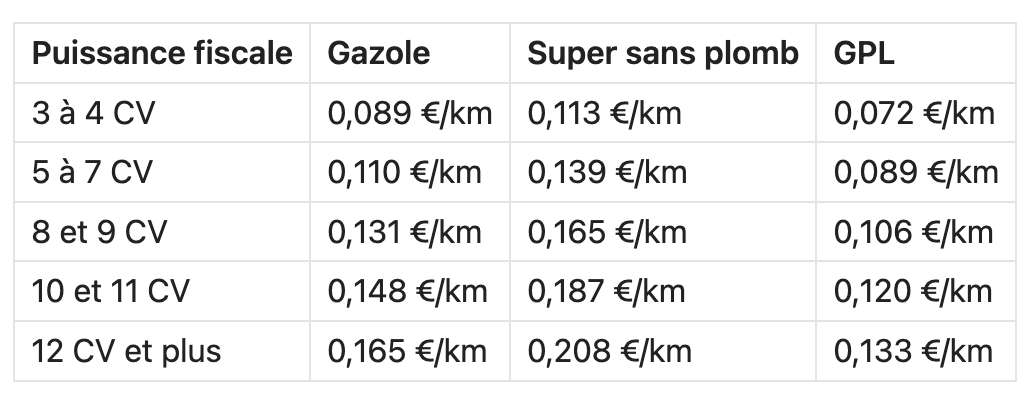

Movely automatise cette partie : l'application détecte tes trajets, les enregistre au fil de l'eau et génère un carnet de route géolocalisé et daté. Tu disposes ainsi d'un décompte précis de tes kilomètres professionnels — la donnée qui te permet de comparer sereinement les deux régimes, puis de justifier ta déduction. Pour la marche à suivre côté déclaration, voir Frais kilométriques 2026 : comment les déduire de tes impôts (indépendants).


En résumé


Le micro-BNC gagne sur la simplicité ; le réel gagne dès que tes charges dépassent 34 % de tes recettes. Pour un professionnel qui roule beaucoup, le poste kilométrique fait souvent basculer le calcul en faveur du réel. Encore faut-il compter ses kilomètres — et pouvoir le prouver.


Cet article est fourni à titre informatif et ne constitue pas un conseil fiscal personnalisé. Le choix d'un régime dépend de ta situation ; fais-le valider par ton expert-comptable et vérifie les seuils en vigueur sur impots.gouv.fr.

Voir plus...
Calcul des frais kilométriques: méthode, exemples et simulateur
Guide fiscal24 juillet 2026

Calcul des frais kilométriques: méthode, exemples et simulateur

Calculer ses frais kilométriques n'a rien de compliqué une fois qu'on a les trois bons ingrédients. Voici la méthode, des exemples chiffrés avec le barème 2026, et les pièges à éviter.


Les 3 ingrédients du calcul


Pour calculer tes frais kilométriques, il te faut :


  1. Le type et la puissance de ton véhicule. Le barème dépend d'abord de la catégorie (voiture, deux-roues de plus de 50 cm³, ou cyclomoteur de moins de 50 cm³), puis de la puissance fiscale en chevaux fiscaux (CV), indiquée au repère P.6 de la carte grise.

  2. Ton kilométrage professionnel annuel, c'est-à-dire la somme de tes trajets professionnels sur l'année civile, du 1er janvier au 31 décembre — c'est cette période qui sert au barème, quelle que soit la date de clôture d'un éventuel exercice comptable.

  3. Le barème kilométrique en vigueur pour ta catégorie de véhicule, qui donne le coefficient à appliquer. Les tableaux 2026 figurent plus bas dans cet article (et le détail complet dans l'article Barème kilométrique 2026: montants, calcul et déduction aux impôts).


La méthode en 4 étapes


Étape 1 — Choisis le bon barème. Il en existe un par catégorie de véhicule : voiture, deux-roues de plus de 50 cm³, cyclomoteur de moins de 50 cm³. Commence donc par identifier ta catégorie — c'est elle qui détermine le tableau à utiliser.


Étape 2 — Repère ta ligne. Dans le tableau de ta catégorie, choisis la ligne correspondant à ta puissance fiscale (pour une voiture: 3 CV et moins, 4, 5, 6, 7 CV et plus ; le cyclomoteur, lui, n'a qu'un seul barème, sans distinction de puissance).


Étape 3 — Repère ta colonne. Selon ton kilométrage annuel: jusqu'à 5.000 km, de 5.001 à 20.000 km, ou au-delà. Attention: contrairement à l'impôt sur le revenu, le barème n'est pas progressif. On ne découpe pas les kilomètres tranche par tranche — la totalité de tes kilomètres est calculée dans la tranche qui correspond à ton total annuel. Par exemple, 30.000 km relèvent entièrement de la tranche « au-delà de 20.000 km », pas d'un mélange des trois tranches.


Étape 4 — Applique la formule. Tu multiplies (et, selon la tranche, tu ajoutes le forfait indiqué). Le résultat est ton montant de frais déductibles. Pour un véhicule électrique, tu le majores de 20 %.


Les barèmes 2026


Voitures (thermiques, hybrides, hydrogène)


Deux-roues de plus de 50 cm³ (motocyclettes)


Cyclomoteurs de moins de 50 cm³


« d » = distance professionnelle annuelle en km. Une majoration de 20 % s'applique aux véhicules électriques (voitures comme deux-roues).


Trois exemples chiffrés (barème 2026)


Petit rouleur — 4 CV, 4.000 km : on est dans la tranche « jusqu'à 5.000 km ».
4.000 × 0,606 = 2.424 €.


Rouleur moyen — 5 CV, 12.000 km : tranche « 5.001 à 20.000 km ».
(12.000 × 0,357) + 1.395 = 5.679 €.


Gros rouleur — 6 CV, 30.000 km : tranche « au-delà de 20.000 km ».
30.000 × 0,447 = 13.410 €.


Et pour un véhicule électrique, on ajoute 20 % au résultat.


Les pièges classiques du calcul


Confondre CV fiscaux et puissance réelle. C'est bien le repère P.6 de la carte grise qu'il faut utiliser, pas les chevaux DIN ni les kW.


Se tromper de tranche kilométrique. Les formules changent selon le total annuel : à 20.000 km pile, on est encore dans la tranche intermédiaire ; à 20.001 km, on bascule.


Oublier les frais déductibles en plus du barème. Péages et stationnement professionnels s'ajoutent au montant du barème (garde les justificatifs).


Compter de mémoire. C'est le piège le plus coûteux : un kilométrage reconstitué approximativement est à la fois sous-évalué et fragile en cas de contrôle.


Le simulateur Movely


Pour aller plus vite, utilise notre simulateur de frais kilométriques : tu renseignes ton type de véhicule, ta puissance fiscale et tes kilomètres, et tu obtiens ton montant déductible en un clic. Accéder au simulateur.


Encore faut-il partir du bon nombre de kilomètres : si ton total est approximatif, ton montant le sera aussi. C'est exactement là que Movely intervient : l'application détecte tes trajets automatiquement, distingue le professionnel du personnel et génère un carnet de route géolocalisé et daté. Le calcul repose alors sur des kilomètres réels et prouvables, pas sur une estimation.


En résumé


Calculer ses frais kilométriques tient en quelques étapes : catégorie et puissance du véhicule, kilomètres professionnels sur l'année civile, puis formule du barème (sans découpage par tranche). La difficulté n'est pas le calcul lui-même, mais la fiabilité du kilométrage. Movely te fournit ce décompte fiable — et notre simulateur te donne le montant en un clic.


Cet article est fourni à titre informatif. Vérifie les montants et règles applicables à ta situation sur impots.gouv.fr ou auprès de ton expert-comptable.

Voir plus...
Frais kilométriques 2026: comment les déduire de tes impôts (indépendants)
Guide fiscal24 juillet 2026

Frais kilométriques 2026: comment les déduire de tes impôts (indépendants)

Quand tu roules pour ton activité, tes kilomètres professionnels peuvent alléger sérieusement ton impôt. Encore faut-il savoir qui peut les déduire, à quelles conditions, et comment le faire proprement. Voici le mode d'emploi pour un indépendant.


Qui peut déduire ses frais kilométriques ?


Deux conditions : relever des BNC (bénéfices non commerciaux) et être au régime réel.


Le régime réel, c'est la déclaration contrôlée (formulaire 2035) : tu déduis tes charges réelles, dont tes frais kilométriques au barème.


Le régime micro, c'est le micro-BNC. Là, tu ne déduis aucune dépense réelle : un abattement forfaitaire de 34 % est appliqué à ta place, censé couvrir toutes tes charges — donc pas de barème kilométrique en plus.

Une précision de vocabulaire utile : le micro-BNC est un régime fiscal (abattement 34 %), et c'est aussi le volet fiscal du statut d'auto-entrepreneur (officiellement « micro-entrepreneur »), qui y ajoute le régime micro-social.

Attention à ne pas les confondre : beaucoup d'indépendants au micro-BNC sont auto-entrepreneurs (et ont donc, en plus, le régime micro-social), mais pas tous. Certaines professions libérales réglementées sont interdites du statut d'auto-entrepreneur — c'est le cas de l'infirmier libéral (et du kiné). Elles peuvent relever du micro-BNC (le volet fiscal), mais jamais du statut d'auto-entrepreneur : elles gardent le régime social normal.


Micro ou réel : où est la limite ? Le micro-BNC est accessible tant que tes recettes annuelles ne dépassent pas 83.600 € HT (seuil 2026). Au-delà, la déclaration contrôlée (le réel) devient obligatoire. En dessous, tu peux malgré tout opter pour le réel si c'est plus avantageux — c'est souvent le cas quand on roule beaucoup.


On compare tout dans Micro-BNC, frais réels ou forfait : que choisir quand tu roules beaucoup ?.


Et les BIC ? Cet article vise les BNC, et ce n'est pas un hasard : en BIC (commerçants, artisans…), le barème kilométrique est tout simplement interdit. Les entreprises en BIC déduisent leurs frais de véhicule au réel (dépenses réelles justifiées sur factures), avec une seule exception limitée, pour le carburant (le barème « essence », réservé aux entreprises individuelles en comptabilité super-simplifiée).


En résumé : le barème kilométrique, c'est pour les BNC au réel — et pour les salariés et dirigeants assimilés salariés.


Ce qu'on entend par « indépendant » ici. Cet article vise les professionnels relevant des BNC au réel : entreprises individuelles et professions libérales, ainsi que les associés de sociétés de personnes à l'impôt sur le revenu — ce qui inclut l'EURL (à l'IR par défaut) et la SARL de famille (ou une SARL ayant opté pour l'IR).


Les dirigeants de sociétés à l'IS suivent une autre logique, non traitée ici : le président de SAS/SASU et le gérant minoritaire ou égalitaire de SARL (associé à 50 % du capital ou moins) sont assimilés salariés — remboursement en note de frais pour les trajets pro, domicile-travail sur la déclaration perso ; le gérant majoritaire de SARL (TNS) déduit, lui, ses frais réels de sa rémunération (article 62 du CGI).


Quels trajets sont déductibles ?


Deux familles de trajets ouvrent droit à déduction :


  • Les déplacements professionnels : rendez-vous clients, visites, tournées de soins, interventions, déplacements chez un partenaire ou un fournisseur, trajets entre deux lieux de mission. Il faut pouvoir justifier la date et le motif.

  • Les trajets domicile ↔ lieu de travail habituel : eux aussi déductibles, mais plafonnés à 40 km de distance (soit 80 km aller-retour). Au-delà de 40 km, tu ne retiens que 40 km, sauf circonstances particulières que tu peux justifier. En principe, un seul aller-retour par jour.


Les trajets purement personnels, eux, ne comptent jamais. D'où l'importance d'un décompte qui distingue clairement le professionnel du personnel.


Comment se calcule la déduction


La déduction se calcule avec le barème kilométrique, en fonction de la puissance fiscale de ta voiture et du total de tes kilomètres professionnels de l'année. Le détail des montants 2026 et des formules est dans l'article Barème kilométrique 2026 : montants, calcul et déduction aux impôts, et la méthode de calcul pas à pas dans Calcul des frais kilométriques : méthode, exemples et simulateur.


À titre d'ordre de grandeur, une 5 CV utilisée sur 20.000 km professionnels donne, avec le barème 2026 :


(20.000 × 0,357) + 1.395 = 8.535 € de frais déductibles sur l'année.


Où et comment le déclarer


Concrètement, en BNC au réel, tes frais kilométriques s'inscrivent dans les charges de ta déclaration 2035, précisément au cadre 7 « frais de véhicules » de l'annexe 2035 B. Ils réduisent ton bénéfice, qui est ensuite reporté sur ta déclaration de revenus 2042 C-PRO. Pense à conserver les éléments qui fondent le calcul : la carte grise (pour la puissance fiscale), ton décompte de kilomètres, et les justificatifs des frais annexes déductibles en plus du barème (péages, stationnement).


Un point qui change selon ta structure : si tu exerces seul (entreprise individuelle), tous tes trajets — professionnels comme domicile-travail — réduisent directement ton résultat sur la 2035, simple.

Mais si tu exerces en société de personnes (avec des associés : SCP, SEL à l'IR…), la répartition est plus fine : les frais professionnels (visites de clientèle) diminuent le résultat de la société, tandis que les frais domicile-travail de chaque associé viennent en déduction de sa propre quote-part de bénéfice — pas du résultat commun. Cette quote-part de bénéfice de chaque associé est ensuite reportée sur sa déclaration de revenus 2042 C-PRO. Dès qu'il y a des associés, mieux vaut caler cette répartition avec ton comptable.


Tu n'envoies pas ces justificatifs avec ta déclaration : tu dois simplement pouvoir les produire si l'administration te les demande.


L'erreur qui coûte cher : sous-déclarer par manque de preuve


Beaucoup d'indépendants sous-estiment leurs kilomètres, ou n'osent pas les déduire, faute de pouvoir les justifier. Reconstituer une année de trajets de mémoire en avril, c'est à la fois pénible et fragile en cas de contrôle.


Résultat : de l'impôt payé en trop.


Movely automatise cette partie : l'application détecte tes trajets au fil de l'eau, te laisse indiquer d'un geste lesquels sont professionnels, et génère un carnet de route géolocalisé et daté, opposable et prêt à transmettre à ton comptable. Tu déduis exactement ce que tu as parcouru, sans rien reconstituer.


En résumé


Déduire ses frais kilométriques suppose d'être en BNC au réel, de ne compter que les trajets éligibles (professionnels et domicile-travail dans la limite de 40 km), d'appliquer le barème et de pouvoir tout justifier. Pour un gros rouleur, l'enjeu se chiffre souvent en milliers d'euros. Movely s'occupe du comptage et de la preuve pour que tu ne laisses rien sur la table.


Cet article est fourni à titre informatif et ne constitue pas un conseil fiscal personnalisé. Vérifie les règles applicables à ta situation sur impots.gouv.fr et auprès de ton expert-comptable.

Voir plus...
Barème kilométrique 2026: montants, calcul et déduction aux impôts
Guide fiscal24 juillet 2026

Barème kilométrique 2026: montants, calcul et déduction aux impôts

Si tu utilises ta voiture pour ton activité, chaque kilomètre professionnel peut réduire ton impôt. Le barème kilométrique est l'outil officiel qui transforme tes trajets en déduction fiscale. Voici les montants 2026, la méthode de calcul, qui peut vraiment l'utiliser et quels trajets sont éligibles.


Le barème kilométrique, c'est quoi ?


Le barème kilométrique est un tableau publié chaque année par l'administration fiscale. Il évalue forfaitairement le coût d'utilisation de ton véhicule (carburant, entretien, assurance, usure…) en fonction de deux critères : la puissance fiscale de ta voiture (en chevaux fiscaux, ou CV) et le nombre de kilomètres professionnels parcourus dans l'année.


L'avantage est double : tu n'as pas à conserver chaque facture de carburant ou de garage, et le montant obtenu vient en déduction de ton bénéfice imposable si tu es au régime réel.


Le barème 2026 pour les voitures


Bon à savoir : pour 2026, le barème est reconduit à l'identique de 2025, sans revalorisation.


« d » représente la distance professionnelle parcourue dans l'année, en kilomètres.


Véhicule électrique : une majoration de 20 %


Si ta voiture est électrique, tu appliques d'abord le barème normalement, puis tu majores le résultat de 20 %. Cette majoration s'applique de la même manière quelle que soit la tranche kilométrique.


Exemple : une 5 CV sur 12.000 km donne 5.679 € au barème (voir le calcul plus bas). En version électrique :

5.679 × 1,20 = 6.815 € de frais déductibles.


Où trouver la puissance fiscale (CV) — et ne pas la confondre avec les chevaux DIN


Pour appliquer le bon barème, il te faut la puissance fiscale de ta voiture. Elle figure sur ta carte grise (certificat d'immatriculation), au repère P.6, exprimée en chevaux fiscaux (CV).


Ne la confonds pas avec les chevaux DIN (souvent appelés « chevaux » tout court, repère P.2 en kW sur la carte grise) : les chevaux DIN mesurent la puissance réelle du moteur — ce qui fait avancer la voiture.


Les chevaux fiscaux, eux, sont une valeur administrative calculée par l'État (à partir de la puissance et des émissions de CO₂) qui sert au calcul des taxes, de la carte grise… et du barème kilométrique. Une même voiture peut afficher 110 chevaux DIN et seulement 5 ou 6 CV fiscaux. C'est bien le CV fiscal du repère P.6 qui détermine ta ligne dans le tableau.


Comment calculer ta déduction


Tu repères la ligne correspondant à la puissance fiscale de ton véhicule, la colonne correspondant à ton kilométrage professionnel annuel, puis tu appliques la formule.


Exemple 1 : une 5 CV, 12.000 km professionnels sur l'année, tranche « 5.001 à 20.000 km » :

(12.000 × 0,357) + 1.395 = 5.679 € de frais déductibles.


Exemple 2 : une 4 CV, 4.000 km professionnels dans l'année, tranche « jusqu'à 5.000 km » :

4.000 × 0,606 = 2.424 € de frais déductibles.


Pour la méthode pas à pas et d'autres exemples, voir Calcul des frais kilométriques : méthode, exemples et simulateur.


Qui peut utiliser le barème kilométrique ?


C'est le point le plus mal compris. Le barème ne s'applique pas à tout le monde :

  • Indépendants en BNC au régime réel (déclaration contrôlée) : oui, sur option, pour un véhicule personnel de tourisme. C'est le cas de la plupart des professions libérales (infirmiers, kinés, mandataires…).

  • Indépendants en BIC : non — le barème kilométrique est interdit. Les BIC déduisent leurs frais de véhicule au réel (dépenses réelles justifiées). Une seule exception, limitée : le barème « essence » pour le seul carburant, réservé aux entreprises individuelles au réel simplifié ayant opté pour une comptabilité « super-simplifiée ».

  • Régime micro (micro-BNC ou micro-BIC), c'est-à-dire le régime du micro-entrepreneur / auto-entrepreneur : non. Au micro, un abattement forfaitaire est appliqué à ta place — tu ne déduis aucune dépense réelle, donc pas de barème. En BNC, tu peux toutefois opter pour la déclaration contrôlée (le réel) pour pouvoir déduire.

  • Salariés et dirigeants assimilés salariés (président de SAS/SASU, gérant minoritaire de SARL…) : oui, au barème, sur leur véhicule personnel — mais attention à où se fait la déduction (voir juste en dessous).


La différence entre micro (abattement forfaitaire) et réel (déduction des charges réelles, dont le barème) est décisive : on la détaille dans Micro-BNC, frais réels ou forfait : que choisir quand tu roules beaucoup ?.


Quels trajets sont éligibles ?


Tous tes kilomètres ne comptent pas — seuls les trajets professionnels sont déductibles :

  • Déplacements professionnels (client, fournisseur, mission, rendez-vous, trajets entre lieux de mission) : déductibles, à condition de justifier la date et le motif.

  • Domicile ↔ lieu de travail habituel : déductible, mais plafonné à 40 km de distance (soit 80 km aller-retour). Au-delà de 40 km, tu ne retiens que 40 km, sauf circonstances particulières justifiées. En principe, un seul aller-retour par jour.

  • Trajets personnels : jamais déductibles.


Un point important pour les salariés et dirigeants assimilés salariés : les trajets professionnels se remboursent en note de frais au niveau de la société, mais les trajets domicile ↔ travail se déduisent obligatoirement sur la déclaration de revenus personnelle (en optant pour les frais réels), jamais en note de frais.


Quels véhicules sont concernés ?


Le barème vise les véhicules de tourisme personnels (à toi, à ton conjoint ou au foyer fiscal). Sont exclus : les véhicules utilitaires (qui passent obligatoirement au réel), les véhicules non immatriculés, les voitures sans permis, les véhicules de société ou de fonction (traités en avantage en nature), et le covoiturage en tant que passager.


Ce que le barème couvre (et ce qui s'ajoute)


Le barème est réputé couvrir l'essentiel des dépenses du véhicule : dépréciation, réparations et entretien, pneumatiques, carburant et primes d'assurance. Tu ne peux donc pas déduire ces postes une seconde fois « au réel » en plus du barème.


En revanche, certains frais restent déductibles en plus du barème, sur justificatifs : les péages, les intérêts d'emprunt si la voiture a été achetée à crédit (au prorata de l'usage professionnel) et les frais de stationnement engagés lors de tes déplacements professionnels — horodateurs, parcmètres, parking ponctuel chez un client.


Attention à la nuance sur le stationnement : c'est le stationnement occasionnel, lié à un déplacement professionnel, qui s'ajoute au barème. Un stationnement personnel (le garage ou la place de ton domicile) n'ouvre droit à aucune déduction. Pour un abonnement de parking régulier, seule la part réellement professionnelle est admise — un sujet à valider avec ton comptable plutôt qu'à passer d'office.


Le carnet de trajets : indispensable en cas de contrôle


Déduire, c'est bien. Pouvoir le justifier, c'est indispensable. En cas de contrôle, l'administration peut te demander de prouver chaque trajet : la réalité et le caractère professionnel du déplacement, ainsi que la distance.


En pratique, tu dois tenir un relevé de déplacements détaillé — pour chaque trajet : la date, le lieu de départ et d'arrivée, le motif professionnel, la distance parcourue, ainsi que le véhicule et sa puissance fiscale. Garde aussi ta carte grise et les justificatifs annexes (péages, parking). Ces pièces sont à conserver au moins 3 ans (6 ans pour un dirigeant assimilé salarié). Ne pas tenir ce carnet est un motif de redressement fréquent.


Que risques-tu en cas de redressement ?


Si l'administration remet en cause ta déduction faute de justificatifs, la somme est réintégrée à ton bénéfice imposable. Pour un indépendant, cela augmente à la fois ton impôt sur le revenu et tes cotisations sociales (le bénéfice sert d'assiette aux deux).


Reprenons l'exemple de la 5 CV à 12.000 km, soit 5.679 € déduits. Si cette déduction est rejetée :

  • ton bénéfice imposable remonte de 5.679 € ;

  • à une tranche d'imposition de 30 %, c'est déjà ≈ 1.704 € d'impôt en plus — sans compter la hausse des cotisations sociales ;

  • s'ajoutent l'intérêt de retard (0,20 %/mois, soit 2,40 %/an) et une majoration de 10 % (jusqu'à 40 % en cas de manquement délibéré).


Autrement dit, une déduction non justifiée ne se contente pas d'être annulée : elle peut coûter plus cher que l'impôt qu'elle t'avait fait économiser. D'où l'importance d'un carnet solide.


La vraie difficulté : compter (et prouver) tes kilomètres


Le barème est la partie facile. Le vrai enjeu, c'est de savoir combien de kilomètres professionnels tu as réellement parcourus — et de pouvoir le prouver. Beaucoup d'indépendants sous-estiment ce chiffre parce qu'ils reconstituent leurs trajets de mémoire en fin d'année.


C'est le problème que Movely résout : l'application détecte automatiquement tes trajets et enregistre pour chacun la date, l'itinéraire (adresses de départ et d'arrivée), la distance et la géolocalisation. Elle génère un carnet de route au niveau de détail attendu en cas de contrôle, prêt à transmettre à ton comptable. Tu ne perds plus un kilomètre, et la preuve se construit toute seule.


En résumé


Le barème kilométrique 2026 reste identique à 2025. Pour en tirer parti : être au régime réel (le barème est réservé au BNC réel et aux salariés/dirigeants assimilés — interdit en BIC et au micro), connaître la puissance fiscale de ta voiture (repère P.6 de la carte grise), ne compter que les trajets éligibles, et tenir un carnet justifiable. Movely s'occupe de cette dernière partie.


Cet article est fourni à titre informatif et ne constitue pas un conseil fiscal personnalisé. Les barèmes, seuils et règles évoluent et comportent des cas particuliers : vérifie ta situation sur impots.gouv.fr ou auprès de ton expert-comptable avant toute déclaration.

Voir plus...