

Entre le cabinet, les visites à domicile, l'EHPAD du quartier et les formations, un kiné libéral roule souvent plus qu'il ne le pense. Et comme pour les infirmiers libéraux, deux mécanismes tournent autour de ces kilomètres: ce que vous facturez à l'Assurance maladie, et ce que vous pouvez déduire de vos impôts. Les confondre, c'est souvent laisser de l'argent de côté.
🔍 IFD, IK et frais kilométriques: deux circuits qui n'ont rien à voir
🩺 Le premier circuit, c'est la facturation. Quand vous soignez un patient à domicile, la convention vous permet de facturer des frais de déplacement avec vos actes. En métropole, ameli.fr indique les montants suivants (page mise à jour le 1er juillet 2025):
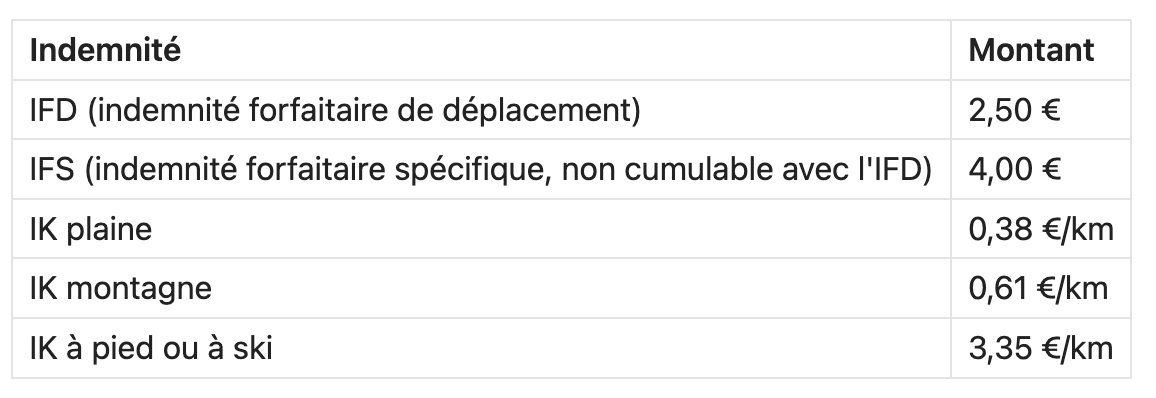
Ces sommes sont des recettes: elles entrent dans votre chiffre d'affaires, comme vos actes.
🧾 Le second circuit, c'est la fiscalité. Si vous êtes au régime de la déclaration contrôlée, vous pouvez déduire de votre bénéfice le coût d'utilisation de votre voiture pour vos déplacements professionnels, le plus souvent grâce au barème kilométrique de l'administration fiscale.
💡 Facturer des IK à la CPAM ne vous empêche pas de déduire vos frais kilométriques. L'un relève de votre rémunération, l'autre de votre impôt.
C'est exactement la même logique que chez les infirmiers libéraux, détaillée dans notre article sur les IDEL.
✅ Êtes-vous concerné?
Tout dépend de votre régime fiscal.
🚫 Au micro-BNC, l'administration applique un abattement forfaitaire de 34 % sur vos recettes. Il est censé couvrir toutes vos charges, voiture comprise: vous ne déduisez rien en plus, ni barème ni frais réels.
✅ À la déclaration contrôlée (le régime réel des BNC, avec la déclaration 2035), vous déduisez vos charges réelles, dont vos frais de voiture. C'est obligatoire au-delà de 83.600 € de recettes, et possible sur option en dessous.
Pour un kiné qui se déplace beaucoup, la question du régime mérite d'être posée: les frais de voiture, ajoutés au loyer du cabinet, au matériel et aux cotisations, dépassent parfois largement l'abattement de 34 %. Le comparatif est dans Micro-BNC, frais réels ou forfait.
🤝 Les collaborateurs et remplaçants sont eux aussi imposés en BNC: les mêmes règles s'appliquent à leurs propres déplacements.
🏢 Si vous exercez en société à l'impôt sur les sociétés (SELARL, SELAS…), la logique change: vous n'êtes plus imposé sur un bénéfice, mais sur la rémunération que vous verse la société, comme un salarié. C'est vrai pour le président de SELAS comme pour le gérant majoritaire de SELARL, même si ce dernier reste un indépendant pour ses cotisations sociales.
Avec votre voiture personnelle: la société vous rembourse vos déplacements professionnels par note de frais, au barème kilométrique et sur justificatifs. Dans la limite du barème, ce remboursement n'est ni imposé ni soumis à cotisations pour vous, et il est déductible pour la société.
Le trajet domicile-cabinet ne passe pas en note de frais: il se déduit sur votre déclaration personnelle, si vous optez pour les frais réels à la place de l'abattement de 10 %.
Avec une voiture achetée ou louée par la société: ses frais sont des charges de la société, et l'usage privé que vous en faites est un avantage en nature, imposable.
Les IFD et IK facturées à l'Assurance maladie deviennent des recettes de la société.
🚗 Quels trajets comptent pour un kiné?
✅ Les trajets professionnels se déduisent en totalité. Pour un kiné, ce sont notamment:
🏠 les trajets du cabinet vers le domicile d'un patient, et d'un patient à l'autre;
🏥 les déplacements en EHPAD, en clinique ou dans une structure où vous intervenez;
🎓 les trajets vers une formation, une réunion professionnelle ou un fournisseur.
⚠️ Le trajet entre votre domicile et votre cabinet se déduit aussi, avec une limite: en principe un aller-retour par jour, et 40 km maximum par trajet, sauf circonstances particulières que vous devez pouvoir justifier.
👥 Vous exercez à plusieurs dans une société imposée à l'IR (SCP, SELARL ayant opté pour l'IR…)? Chaque associé déduit son propre trajet domicile-cabinet de sa quote-part de bénéfice, pas du résultat commun: c'est un frais personnel, qui dépend de l'endroit où chacun habite. Si vous partagez simplement les moyens du cabinet dans une SCM, vous restez imposé individuellement: vos frais kilométriques vont dans votre propre déclaration 2035.
🚫 Les trajets personnels ne se déduisent pas, même s'ils se glissent entre deux patients.
📊 Combien ça représente?
Le barème 2026 est reconduit à l'identique de 2025. Deux exemples:
👉 Un kiné qui partage son temps entre cabinet et domicile, avec une voiture de 5 CV et 15.000 km professionnels par an:
(15.000 × 0,357) + 1.395 = 6.750 € de frais déductibles.
👉 Un kiné qui exerce surtout à domicile, avec une voiture de 6 CV et 35.000 km professionnels par an:
35.000 × 0,447 = 15.645 € de frais déductibles.
⚡ Avec une voiture électrique, ces montants sont majorés de 20 %. Les péages et le stationnement payés pendant vos tournées s'ajoutent au barème, sur justificatifs. Le tableau complet est dans Barème kilométrique 2026.
Cette somme vient réduire votre bénéfice, donc votre impôt sur le revenu et vos cotisations sociales, qui sont calculées sur ce même bénéfice.
⚖️ Barème ou frais réels?
Si votre voiture est inscrite à l'actif de votre cabinet, ou si vous la louez et déduisez les loyers, le raisonnement change: voyez Barème kilométrique ou frais réels et Amortissement d'un véhicule.
💶 Un détail propre aux professions de santé: vos soins sont exonérés de TVA, vous ne récupérez donc pas de TVA sur votre carburant ou votre voiture. La question qui se pose aux commerciaux ou aux mandataires ne vous concerne pas.
📒 Le vrai sujet: prouver vos kilomètres
Vos feuilles de soins prouvent qu'une visite a eu lieu. Elles ne prouvent ni la distance parcourue, ni les trajets qui ne donnent lieu à aucune facturation: domicile-cabinet, EHPAD, formation, fournisseur.
En cas de contrôle, l'administration peut vous demander de justifier chaque kilomètre déduit. Il vous faut un carnet de trajets qui indique, pour chaque déplacement, la date, le point de départ, le point d'arrivée, le motif et la distance. L'heure n'est pas exigée: un carnet daté suffit. Conservez-le au moins trois ans. Le détail est dans Carnet de trajets: ce qu'il faut pour qu'il soit opposable.
Reconstituer une année de tournées en avril, à partir de l'agenda et des feuilles de soins, prend des heures et reste fragile.
📱 C'est ce que fait Movely à votre place: l'application détecte vos trajets au fil de la journée, vous les classez en professionnel ou personnel, et vous obtenez un carnet daté, prêt à transmettre à votre comptable.
🍎 App Store: https://apps.apple.com/fr/app/movely-suivi-kilom%C3%A9trique/id6761150485
🤖 Google Play: https://play.google.com/store/apps/details?id=com.soho.movely&hl=fr
📌 En résumé
L'IFD, l'IFS et les IK facturées à l'Assurance maladie sont des recettes. Les frais kilométriques sont une déduction fiscale. Les deux se cumulent.
La déduction n'est possible qu'à la déclaration contrôlée, pas au micro-BNC.
En société à l'IS, la société vous rembourse vos kilomètres au barème, par note de frais.
Les trajets vers les patients, les EHPAD et les formations comptent en totalité. Le trajet domicile-cabinet compte dans la limite de 40 km.
Sans carnet daté, la déduction est fragile en cas de contrôle.