

Inscrire son véhicule à l'actif ouvre une déduction que le véhicule personnel n'autorise pas: l'amortissement, c'est-à-dire la déduction de sa dépréciation, année après année. C'est souvent présenté comme l'option évidente dès qu'on achète une voiture pour son activité. En pratique, c'est un choix à plusieurs étages, avec des plafonds qui mordent vite et une facture différée à la revente. Voici ce que tu dois avoir en tête avant de trancher.
Cet article vise l'entreprise individuelle au BNC, à la déclaration contrôlée. Si tu hésites encore entre garder ta voiture perso, acheter ou louer, l'arbitrage général est traité dans Acheter, louer ou bareme.
La condition préalable: le véhicule doit être à l'actif
On n'amortit pas un véhicule resté dans son patrimoine privé. L'amortissement suppose que tu aies inscrit le véhicule à l'actif, au registre des immobilisations. Tant qu'il reste privé, seules les charges d'utilisation sont déductibles au prorata professionnel: carburant, assurance, entretien courant, pneus, péages, stationnement.
Une fois à l'actif, tu débloques en plus les charges de propriété: la dotation d'amortissement, les grosses réparations, la carte grise, et les intérêts de l'emprunt contracté pour l'achat (jamais le capital remboursé).
Combien, et sur combien de temps
L'amortissement d'un véhicule se pratique en général sur environ 5 ans, soit près de 20 % par an. La base retenue est le prix de revient du véhicule: prix d'achat et frais accessoires. Un point qui surprend souvent: la TVA sur une voiture particulière n'est en principe pas récupérable, elle fait donc partie du coût amortissable. Ce point dépend du type exact de véhicule.
Et surtout, cette déduction est plafonnée selon les émissions de CO₂ du véhicule, avec une grille plus fine qu'on ne le croit.
Les plafonds de déductibilité selon le CO₂
C'est ici que se joue l'essentiel, et c'est aussi là qu'on lit le plus d'approximations. Le plafond dépend des émissions de CO₂, mais deux grilles coexistent, selon la méthode de mesure des émissions retenue lors de l'immatriculation.
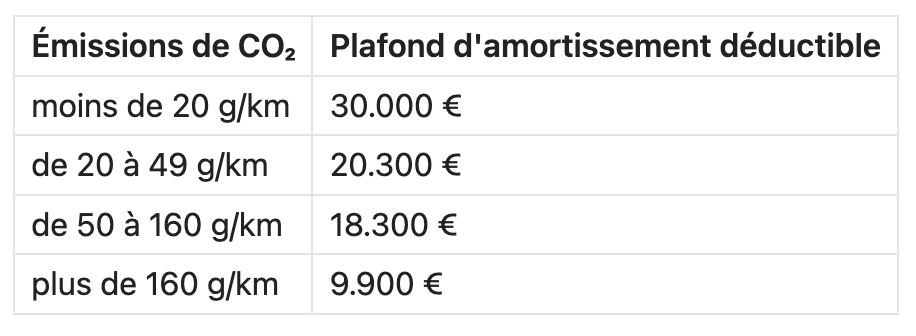
Véhicules immatriculés selon la norme WLTP (le cas de tous les véhicules récents) :
Véhicules ne relevant pas de la norme WLTP (immatriculations plus anciennes) :
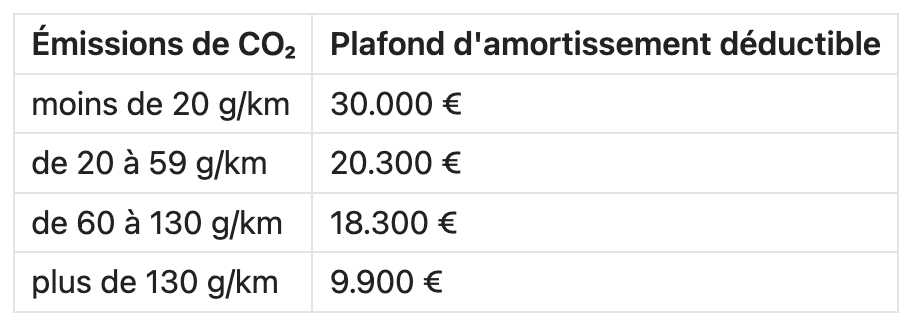
Deux précisions qui évitent les erreurs de recopie. D'abord, la borne qui fait basculer vers 9.900 € dépend de l'année d'acquisition du véhicule, et pas de l'année en cours. Hors WLTP, elle était de 155 g pour un véhicule acquis en 2017, 150 g en 2018, 140 g en 2019, 135 g en 2020, puis 130 g depuis le 1er janvier 2021. Côté WLTP, elle est passée de 165 g à 160 g pour les acquisitions à compter du 1er janvier 2021. Depuis, ces seuils n'ont pas bougé, mais c'est bien la date d'achat qui commande, pas la date à laquelle tu déclares.
Ensuite, ces plafonds ne visent que les véhicules de tourisme. Un utilitaire n'y est pas soumis.
Comment savoir si ton véhicule relève de la grille WLTP
La question n'est pas anecdotique: selon la grille, la même voiture à 120 g de CO₂ passe au plafond de 18.300 € (WLTP) ou tombe à 9.900 € (hors WLTP). Ce qui compte, c'est la méthode d'émissions retenue lors de l'immatriculation en France, pas la méthode d'homologation du modèle. Repère-toi sur la date de première immatriculation en France:
à compter du 1er mars 2020: la valeur portée sur la carte grise (repère V.7) est une valeur WLTP → grille WLTP ;
entre septembre 2018 et le 1er mars 2020: le véhicule a bien été testé en WLTP, mais il a été immatriculé en France avec une valeur convertie en équivalent NEDC (dite « NEDC corrélée »). Il relève de la période transitoire, donc de la seconde grille, pas de la première. C'est le piège le plus fréquent ;
avant septembre 2018: mesure NEDC → seconde grille.
En cas de doute, la carte grise tranche: c'est la valeur du repère V.7 et la date de première immatriculation (repère B) qui commandent.
Ce que le plafond change concrètement: la fraction du prix au-dessus du plafond est un amortissement non déductible. Elle est réintégrée à ton résultat fiscal, même si le véhicule est intégralement amorti en comptabilité. Achète un thermique à 35.000 € plafonné à 18.300 €, et près de la moitié du prix ne produira aucune économie d'impôt.
Une consolation, et elle est dans le texte: cette fraction non déductible est quand même retenue pour le calcul de la plus-value ou de la moins-value lors de la revente. Autrement dit, tu ne la perds pas deux fois.
En leasing, le plafond ne disparaît pas, il se déplace
Si le véhicule est en LOA, LLD ou crédit-bail, tu n'as pas d'amortissement à porter toi-même: tu déduis les loyers. Mais la part du loyer correspondant à l'amortissement que le loueur pratique au-delà du plafond doit être réintégrée dans ton résultat, selon les mêmes seuils de CO₂. Un véhicule cher et émetteur ne devient pas intégralement déductible parce qu'il est loué.
Le cas du véhicule électrique
L'électrique est le seul cas où le plafond cesse d'être une contrainte pour la plupart des véhicules: à moins de 20 g/km, tu es sur le plafond haut, 30.000 €. Sur un thermique équivalent plafonné à 18.300 €, l'écart de base déductible atteint 11.700 €.
Mais le vrai levier est ailleurs, et il se joue au moment de l'achat. Les accumulateurs nécessaires au fonctionnement des véhicules électriques échappent au plafond lorsqu'ils ont fait l'objet d'une facturation séparée ou d'une mention distincte permettant de les identifier lors de l'acquisition. Concrètement, la batterie devient alors une immobilisation à part, inscrite distinctement à l'actif et amortie sur sa propre durée d'utilisation, hors du plafond de 30.000 €. La même tolérance vaut pour les équipements spécifiques permettant l'utilisation du GPL ou du GNV, et pour un coût de location de batterie facturé distinctement.
Ça se joue à la facture, pas à la clôture
La condition est l'identification séparée dès l'acquisition: une ligne distincte sur la facture, puis une inscription distincte en comptabilité. Si la facture ne mentionne qu'un prix global, tu ne peux pas reconstituer la ventilation après coup. C'est le point à demander au vendeur au moment de commander, pas à ton comptable en fin d'exercice.
Deux repères pour compléter le tableau:
Au barème kilométrique, un véhicule 100 % électrique bénéficie d'une majoration de 20%: sur un gros kilométrage en véhicule personnel, le barème reste souvent le meilleur choix, sans compta lourde.
Et côté TVA, si tu es assujetti, l'électricité de recharge est plus favorablement traitée que l'essence ou le gazole sur un véhicule de tourisme, mais la récupération relève du réel et ne se cumule jamais avec le barème sur un même véhicule: le sujet est détaillé dans Mandataire immobilier - frais kilométriques.
Amortissement et barème kilométrique ne se cumulent jamais
C'est le point le plus souvent mal compris, et le plus coûteux en cas de contrôle. Le barème kilométrique est réputé couvrir la dépréciation du véhicule. Si tu déduis un amortissement et que tu appliques le barème sur le même véhicule, tu déduis deux fois la même chose.
Donc: amortir, c'est passer au réel pour ce véhicule. Tu déduis alors la dotation et tes charges sur factures, au prorata de ton usage professionnel, et tu abandonnes le barème. Et si tu retiens le barème, tu le retiens pour tous tes véhicules éligibles et tous tes trajets, pour l'année entière, quitte à reconsidérer ce choix l'année suivante.
La contrepartie différée: la plus-value à la revente
Un véhicule à l'actif finit par en sortir, soit parce que tu le revends, soit parce que tu le réintègres à ton patrimoine privé. Dans les deux cas, tu es imposé sur la plus-value professionnelle, calculée à partir de la valeur nette comptable, donc après les amortissements déjà déduits. Des régimes d'exonération existent, notamment celui de l'article 151 septies du CGI selon ton chiffre d'affaires et ton ancienneté d'activité.
C'est ce qui fait de l'inscription à l'actif un arbitrage de moyen terme: une partie de l'économie d'impôt obtenue pendant la détention se rattrape à la sortie. Ce n'est pas un argument contre, mais ça doit entrer dans le calcul.
Ce qui reste vrai dans tous les cas: le prorata professionnel
Amortissement ou pas, ta déduction ne porte que sur la part professionnelle de l'usage du véhicule. Et cette part ne se décide pas au doigt mouillé: elle se justifie par un décompte de tes kilomètres professionnels, exactement comme au barème. L'absence de ce décompte est l'un des motifs de redressement les plus courants sur ce sujet.
Ce qu'il faut consigner, et pendant combien de temps, est détaillé dans Carnet de trajets opposable.
Movely fournit le chiffre qui manque
Le prorata professionnel, la comparaison entre l'actif et le barème, la justification en cas de contrôle: tout repose sur un kilométrage fiable. Movely détecte tes trajets, te laisse marquer d'un geste ceux qui sont professionnels, et produit un carnet daté et géolocalisé, prêt pour ton comptable.
Avec ce chiffre en main, tu peux comparer honnêtement ce que donnent l'amortissement au réel et le barème kilométrique, puis défendre l'option que tu as retenue.
En résumé
Amortir un véhicule suppose de l'inscrire à l'actif, ce qui ouvre aussi les grosses réparations, la carte grise et les intérêts d'emprunt.
L'amortissement se pratique sur environ 5 ans, mais sa base déductible est plafonnée selon le CO₂: 30.000 € en dessous de 20 g/km, 20.300 € jusqu'à 49 g (59 g hors WLTP), 18.300 € jusqu'à 160 g (130 g hors WLTP), 9.900 € au-delà. Le surplus est réintégré au résultat, mais il reste pris en compte au moment de calculer la plus-value de revente.
En leasing, la même logique s'applique par réintégration d'une part des loyers.
Sur un véhicule électrique, tu es au plafond haut de 30.000 €, et la batterie facturée séparément sort complètement du plafond: c'est le point à négocier au moment de la commande.
L'amortissement est incompatible avec le barème kilométrique sur un même véhicule, et la plus-value professionnelle à la revente vient reprendre une partie de l'avantage.
Comme toujours, la déduction ne vaut que pour la part professionnelle, et cette part se prouve par un décompte de tes kilomètres.